Мировой рынок СПГ в 3 квартале 2026 года
Резюме событий на рынке СПГ в 3 квартале 2026 года
На Ближнем Востоке к концу третьего квартала вновь наблюдается временное затишье. Перерыв в военных действиях в начале квартала и оживление отгрузок катарского и эмиратского газа из Персидского залива стали временными. Период восстановления сменился новым раундом атак и всё вернулось к единичным проходам газовозов через Ормузский пролив. Нефтяная история увеличения перевозок нефти через Ормузский пролив на старых танкерах-челноках не была подхвачена рынком СПГ: эффект от удара БПЛА по СПГ-газовозу может быть куда больше, чем по нефтяному танкеру.
На данный момент не исчезла ни одна из предпосылок начала военных действий. Ключевые причины приостановки военных действий - невозможность решить военным способом задачи при помощи накопленного на данный момент арсенала, падающий рейтинг Трампа в преддверии внутренних выборов в ноябре этого года и бедственное положение экономики и финансов Ирана после блокады его морской торговли. В ходе военных действий наибольший урон нанесён Ирану, Палестине и Ливану. Экономически пострадали страны-экспортёры (Ирак, Катар, Кувейт, Саудовская Аравия, ОАЭ, Бахрейн) и страны-импортёры (Индия, Пакистан, Япония, ЕС и Великобритания, страны юго-восточной Азии). Их судьбы и чаяния инициаторам конфликта не интересны. США зарабатывают очень много денег за счёт одновременного роста рыночных цен и увеличения доли их энергоэкспортёров на мировых рынках. Низкая цена мирного рынка не выгодна США. Единственным, но при этом стратегическим моментом для США является финансовая невозможность контролируемых ими стран покупать новые федеральные долги США. Пирамидальные характер внешнего госдолга США требует не менее триллиона доллара в год новых денег, заработанных внешними экономиками и переведёнными в США.
Рынок СПГ нашёл новый, временный баланс в третьем квартале. Новые мощности СПГ в США и других странах частично заместили выпавшие катарские и эмиратские. В Персидском заливе произошло замыкание поставок во время пика местного потребления. Низкая закачка природного газа в ПХГ ЕС вкупе с снижением спроса в Китае и других азиатских странах на дорогие спот-поставки СПГ привели к временной стагнации общего спроса на СПГ. Цены-спот на импортный СПГ оставались высокими в странах-импортёрах, но не вышли на шоковый уровень.
Как и ожидалось, ЕС продолжает атаковать СПГ-отрасль России. После собственного отказа от СПГ с Ямала Еврокомиссия ожидаемо начал “запрещать” поставки российского СПГ. Греции удалось получить временное ограничение до 31.12.2027 для своей судоходной компании “Динагаз”, эксплуатирующей газовозы ледового класса Арк7, специализированных на вывозе СПГ с российских арктических проектах. Военные стран ЕС продолжают тренировать захваты российских коммерческих судов.
На 29.09.2026 в мире действовало 51 крупно- и среднетоннажных СПГ-заводов, имеющих выход к морю, включая частично простаивающие, общей мощностью сжижения СПГ 473 миллионов тонн в год. 9 заводов простаивало полностью или частично с общей нефункционирующей мощностью 77 миллионов тонн/год, включая СПГ-заводы в Катаре и ОАЭ.
В 2026 году ожидается ввод мощностей сжижения общим объёмом 27 млн тонн/год. Объёмы пересмотрены в меньшую сторону - Катар сдвигает вправо ввод новых линий по очевидным причинам. США доминируют в данном процессе - на них в 2026 году ожидаемо придётся 52% от ввода мощностей. Совокупная мощность трёх линий завода составит 18 миллионов тонн в год. Все линии планируется запустить в этом году. Война на Ближнем Востоке отсрочила катарские и эмиратские проекты.
США в третьем квартале продолжили быть поставщиком СПГ на мировой рынок номер один. Австралия - вторая. Россия - третья.
В июле внутреннее потребление природного газа в Индонезии составило 145 миллионов кубометров в сутки - рекордное с 2017 года. В условиях относительно стабильной с 2020 года добычи рост потребления снижает доступный для экспорта СПГ. Экспорт СПГ в июле стал наименьшим с 2014 года - всего 28 миллионов кубометров в сутки. Индонезия через несколько лет потеряет статус экспортёра СПГ.
По состоянию на 29.09.2026, в мире действовало 224 регазификационных терминала общей мощностью регазификации 1137 миллионов тонн СПГ/год.
В 2026 году будет введено мощностей регазификации на 77 миллионов тонн СПГ/год (годовой прирост - 6%). Основной прирост мощностей в 2026 году придётся на Китай - 53%. Египет, Индия, Гондурас и Германия среди лидеров в вводу новых мощностей.
Китай стал ведущим импортёром СПГ по итогам третьего квартала. Япония - вторая. Южная Корея - третья.
03.12.2025 Евросовет и Европарламент приняли решение по отказу от импорта российского газа в ЕС. Поставки трубопроводного газа должны прекратиться не позднее 30.09.2027 года, а в отдельных случаях до 01.11.2027. Для уже действующих контрактов предусмотрен переходный период. Для краткосрочных контрактов, подписанных до 17.06.2025, запрет начал действовать с 25.04.2026 для СПГ и с 17.06.2026 для трубопроводного газа.
По состоянию на 29.09.2026 запасы активного (доступного для выкачки) природного газа в ПХГ ЕС и Великобритании составили 77.7 миллиарда кубометров газа. Запасы существенно меньше, чем в предыдущие годы. Это наименьшие запасы на этот день года с 2021 года.
Запасы газа на Украине по состоянию на 29.06.2026 составляют 6.6 миллиарда кубических метров, что является наибольшим уровнем в эпоху СВО. Всего Украине необходимо иметь порядка 8-9 миллиардов кубометров к началу отопительного сезона, что кратно меньше объёмов эпохи до СВО. Ожидаемо закачка будет завершена до окончания газового лета в плановом режиме. На данный момент времени нет ограничений логистического и финансового характера.
Газовый баланс Египта продолжает стремительно меняться в худшую для страны сторону. В июле впервые собственная добыча газа обеспечила менее половины от внутреннего потребления газа: рекордный спрос (208 миллионов кубических метров в сутки) наложился на антирекордную величину добычи (103 миллиона кубических метров в сутки). Теперь обеспечение газом населения и промышленности Египта в руках США, Израиля и в ближайшем будущем Кипра. По итогам квартала Египет стал импортёром СПГ номер 6.
На 29.09.2026 действовало 874 линейных газовоза СПГ общей грузоподъёмностью 63.9 миллиона тонн. В 2026 году ожидается ввод газовозов общей грузоподъёмностью 7.3 миллиона тонн, что станет новым рекордным показателем за всю историю. Ожидаемый годовой прирост - 16%.
Высокие цены на газ в странах-импортёрах привели к росту поставок и цен на энергетический уголь.
Актуальные новости по торговле СПГ и другими энергетическими товарами в России и мире доступны в телеграмм-канале Сиала https://t.me/seala_ru. Подписывайтесь и участвуйте в обсуждениях.
СПГ-заводы
На 29.09.2026 в мире действовало 51 крупно- и среднетоннажных СПГ-заводов, имеющих выход к морю, включая частично простаивающие, общей мощностью сжижения СПГ 473 миллионов тонн в год.
9 заводов простаивало полностью или частично с общей нефункционирующей мощностью 77 миллионов тонн/год. Перечень простаивающих заводов и линий:
Объединённый завод в Катаре. Большинство линий простаивают (9) или разрушены (2). Завод работает на 20% от довоенной мощности (3 линии). В Сиале мы рассматриваем разрушенные в марте 2026 года линии как закрытые, а проекты официальные название ремонтом в течении 3-5 лет рассматриваем как строительство новых замещающих мощностей.
“Острова Дас“. Простаивают все три линии. При это существует технологическая возможность продолжать добывать газ, очищать его и поставлять на материк по подводным газопроводам.
“Марса-эль-Брега СПГ” в Ливии.
“Йемен СПГ”.
Линия 1 на заводе “Атлантический СПГ” в Тринидаде и Тобаго. В январе 2026 года линия переведена в статус закрытой, однако венесуэльские поставки могут её оживить. Рассматривается Сиалой как простаивающей несмотря на формальное решение акционеров о закрытии.
Линия 2 “Арктик СПГ 2“ и “Криогаз-Высоцк” в России.
Линии C, D, E завода “Ботанг СПГ” в Индонезии.
Линия 2 СПГ-завода “Северо-Западный шельф” в Австралии.
Думьят СПГ и Египетский СПГ. Второй из этих заводов отгружает редкие партии СПГ с частичной занятостью одной из линий.
В стадии строительства находятся мощности на 26 заводах (включая проекты расширения уже действующих заводов) общей проектной мощностью сжижения 251 миллионов тонн/год. Такой чрезвычайно высокий для любой отрасли показатель свидетельствует о грядущих в ближайшие годы изменениях в отрасли, негативных для производителей.
В 2026 году ожидается ввод мощностей сжижения общим объёмом 27 млн тонн/год. Объёмы пересмотрены в меньшую сторону - Катар сдвигает вправо ввод новых линий по очевидным причинам. США доминируют в данном процессе - на них в 2026 году ожидаемо придётся 52% от ввода мощностей.
С высокой долей вероятности, с лета 2028 года СПГ будет в относительном избытке, что приведёт к снижению цены, а также к очень выгодного для США продолжения расчистки глобального рынка СПГ от неугодных им стран - России, Ирана (трансграничную торговлю трубопроводным газом). Внимание США к Катару также вероятно усилится.
Погрузки
По данным Сиала, США в третьем квартале продолжили быть поставщиком СПГ на мировой рынок номер один. Австралия - вторая. Россия - третья.
Россия
Украина, США, ЕС и Великобритания продолжает атаковать поставки российского газа на мировой газовый рынок:
08.07.2026 — БПЛА атаковали компрессорную станцию «Краснодарская», подающую газ на газопровод «Голубой поток» в Турцию и на внутрироссийский газопровод «Джубга — Лазаревское — Сочи»
24.08.2026 - БПЛА атаковали Астраханский газоперерабатывающий завод.
09.09.2026 - БПЛА атаковали Новоуренгойский завод подготовки конденсата к транспорту.
Отгрузки с СПГ-заводов
По нашим данным, отгрузки СПГ с заводов в третьем квартале составили 6.8 миллиона тонн. 1.1 миллиона тонн было погружено на газовозы в местах перевалки (почти весь объём обеспечили зона перевалки у острова Кильдин, плавучие хранилища “Саам” и “Коряк”).
С Ямала (порт Сабетта) было отгружено 3.1 миллиона тонн в третьем квартале. Китай стал крупнейшим покупателем. Франция - вторая.
С Сахалина-2 (порт Пригородное) было отгружено 2.1 миллиона тонн. СПГ ушёл в Японию, Китай и Южную Корею.
По нашим данным, отгрузки с Арктик СПГ-2 (Терминалом Утренний) в третьем квартале составили рекордные 1.3 миллиона тонн. В сентябре в Чжанцзягана в Китай были погружены два модуля электростанции для второй линии завода.
В качестве меры по увеличению флота газовозов неледового класса продолжаются закупки б/у газовозов и рост флота “Новатэк”.
Другой проблемой является отсутствие терминалов для разгрузки (кроме Бейхай) для выхода на проектную мощность производства обеих линий завода. Ожидается, что второй терминал в Китае начнёт принимать российский СПГ уже в ближайшее время.
Среднетоннажный СПГ-завод “Газпром СПГ Портовая” в третьем квартале погрузил 225 тысяч тонн крупнотоннажных партий. Всё ушло в Китай.
Криогаз-Высоцк по-прежнему не работает.
Внутренний рынок
Оптовые и розничные цены на природный газ на российском рынке продолжают дорожать. Цена на газ Петербургской бирже в октябре (за неполный месяц) бьёт рекорд.
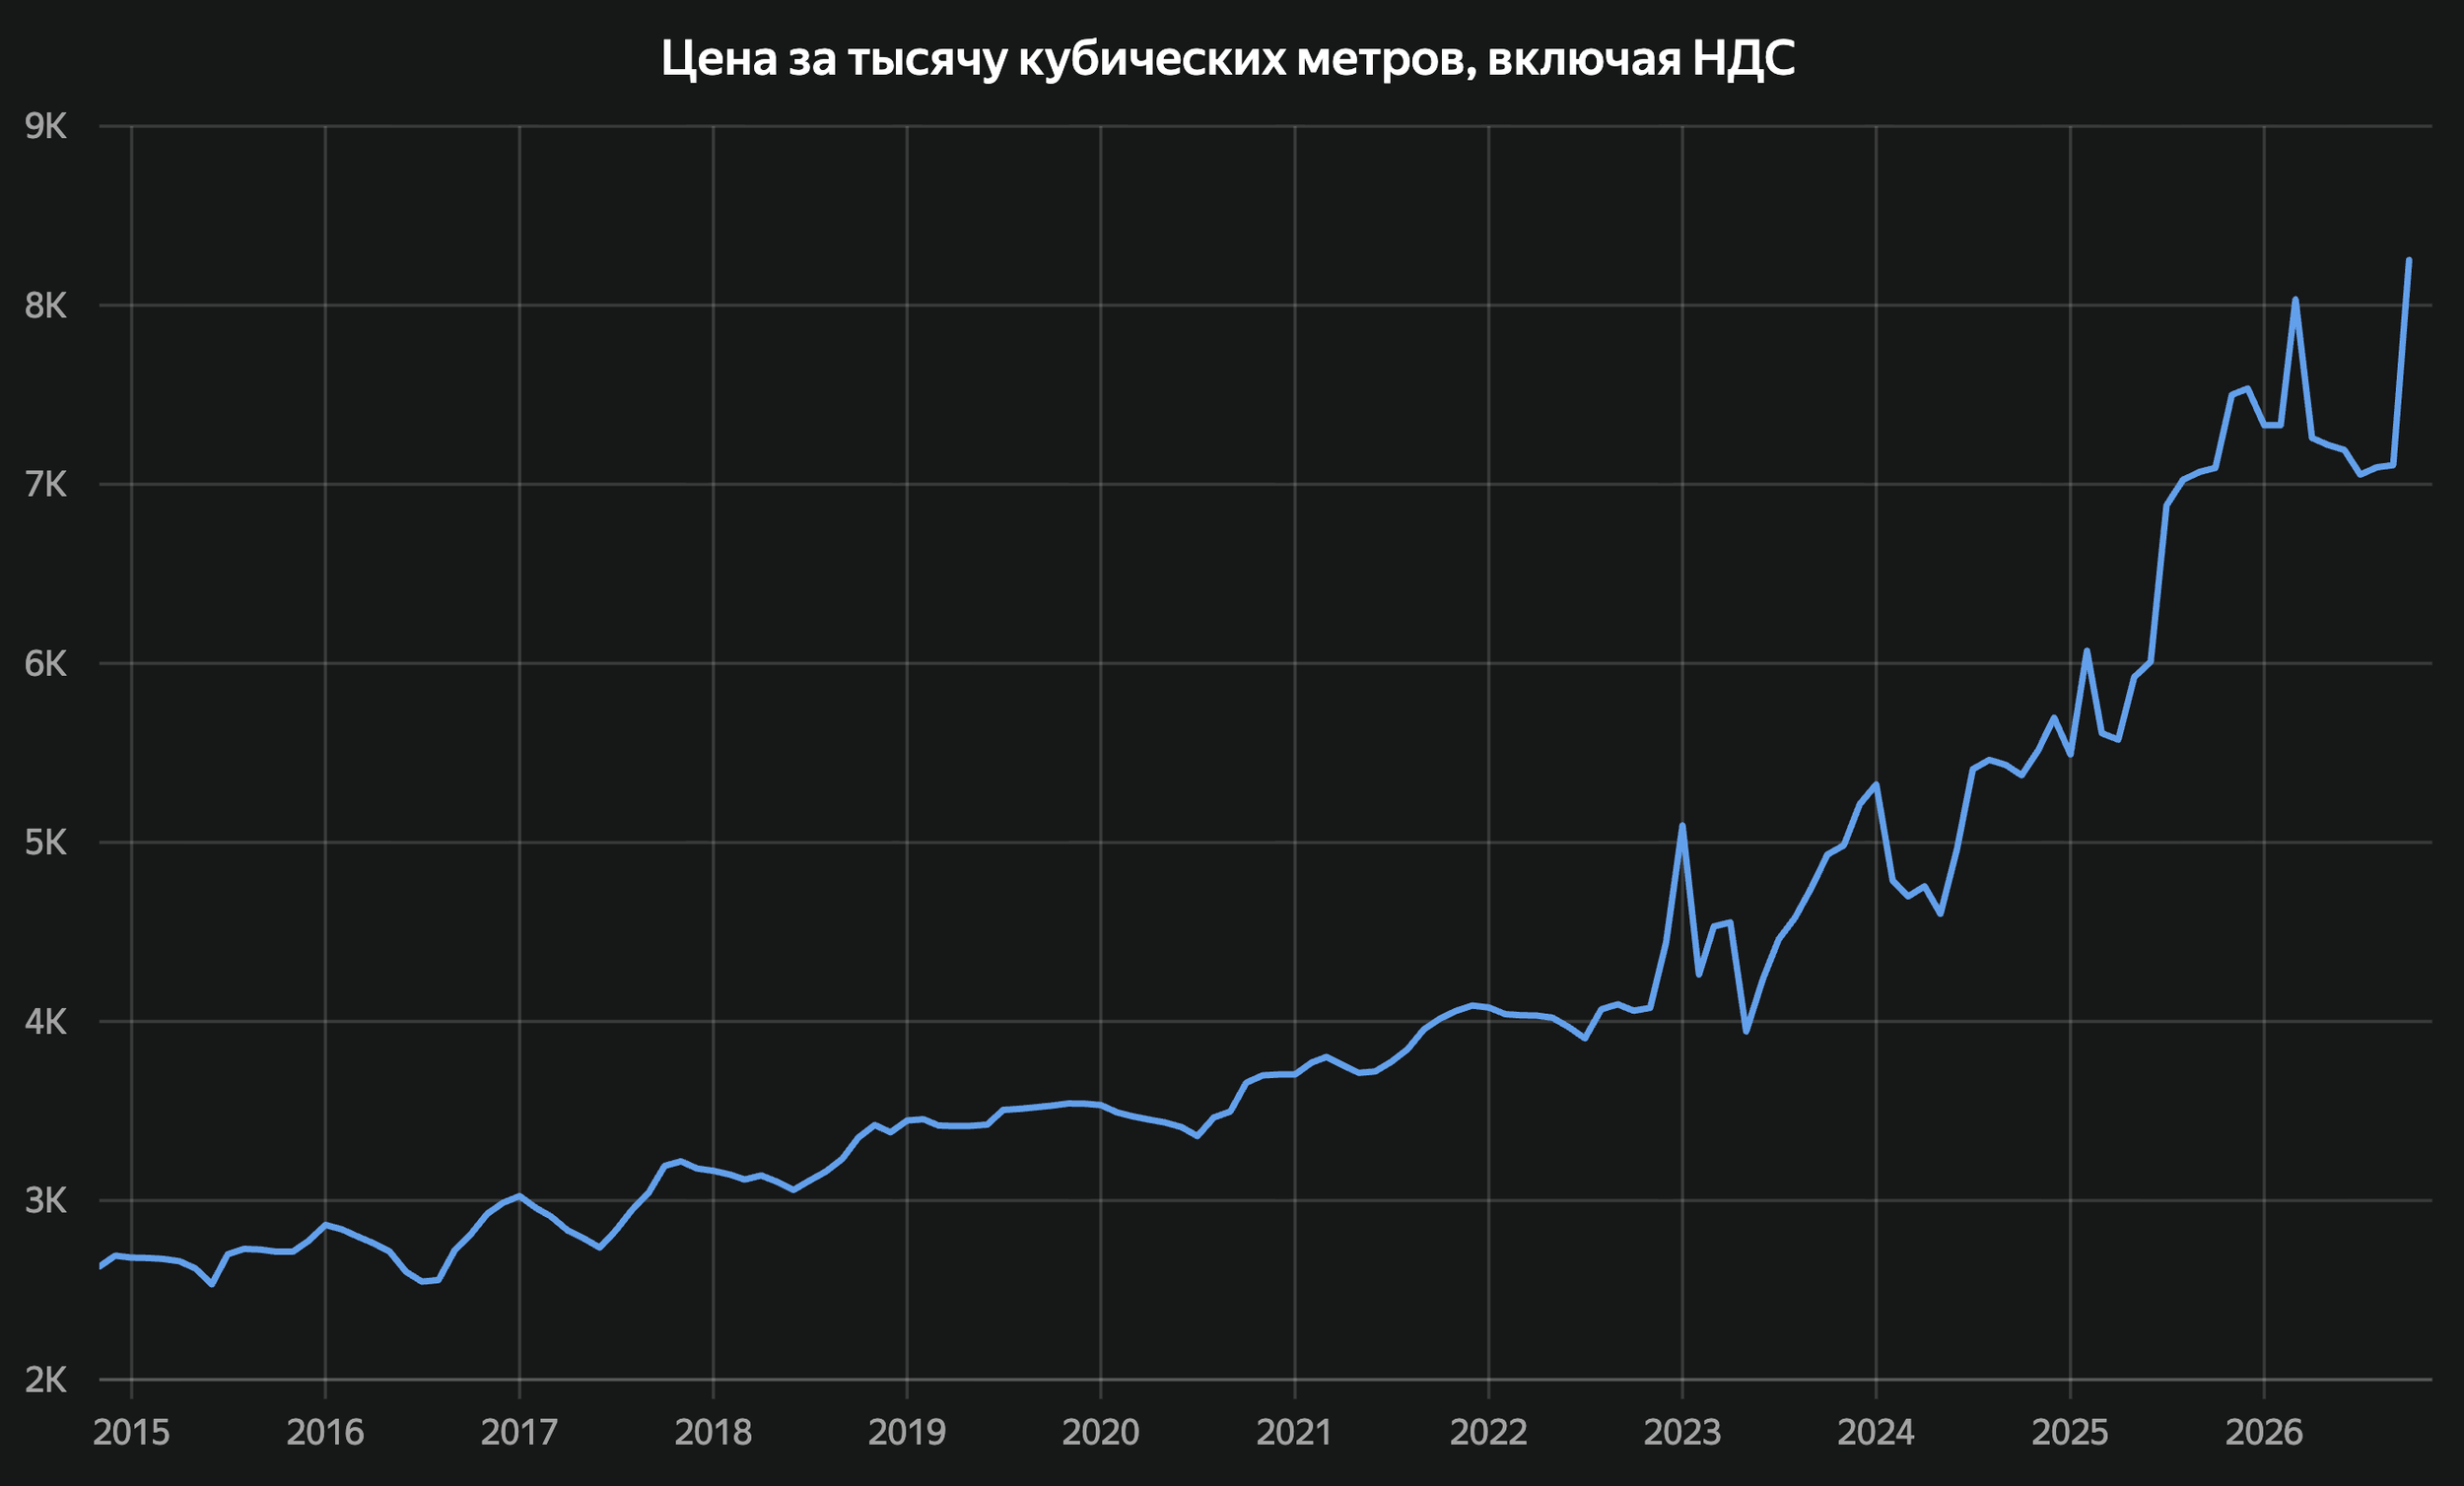
Оптовая цен на газ на Петербургской бирже
Рост розничных цен на газ для всех потребителей, включая население, с 01.10.2026 года составит 9.6%, согласно постановлению Правительства РФ. При этом тарифы на транспортировку газа выросли ещё сильнее существенно — на 11.6%. Это второе повышение за год. С 1 января 2026 года тарифы уже индексировались на 1.7%, что было связано с повышением ставки НДС.
По мировым меркам газ в России пока остаётся дешёвым, но его рублёвая и валютная стоимость продолжает неуклонно расти. Потеря рынка ЕС привела к увеличению внутренних тарифов на газ для балансирования доходов Газпрома - ранее продажи газа в ЕС приносили львиную долю чистой прибыли Газпрома и де-факто сдерживали тарифы на газ для внутренних потребителей.
При этом в ближайшие годы надвигается рост доли ТРИЗ в структуре добычи на новых газовых месторождений, что также приведёт к росту себестоимости добычи газа и цены реализации.
Детальнее про российский газовый рынок можно прочитать по ссылке.
США
Идёт запуск второй линии СПГ-завода “Золотой проход”. Ожидаемый срок запуска - конец 2026 года. Запуск третьей линии ожидается до конца 2028 года. Владельцы завода: 30% - ЭксонМобил (США), 70% - КатарЭнергия (Катар).
Идёт реализация проекта оптимизации мощности СПГ-завода “Остров Эльба”. Текущая мощность составляет 2.5 миллиона тонн в год. Процесс будет завершён к концу 2027 года и добавит 400 тысяч тонн в год к мощности производства СПГ.
Завершаются строительные и пуско-наладочные работы на последней среднетоннажной линии 7 этапа 3 завода “Корпус-Кристи“ (1.64 миллиона тонн в год). Далее фокус сместится на линии 8 и 9.
«Плакеминс» — фаза 1 (12 блоков) в коммерческую эксплуатацию в 4 кв. 2026, фаза 2 — середина 2027;
“Проход Калькасьё 2” — первый СПГ ожидается в конце 2027 года - начале 2028 года.
Отгрузки СПГ с заводов США в третьем квартале, по данным Сиала, составили 31.7 миллиона тонн, на уровне предыдущих кварталов года. Утилизация действующих к концу квартала мощностей превысила 100%.
ЕС проиграл торговую войну США. Помимо финансирования ЕС госдолга США при помощи дополнительных налогов на импорт товаров из ЕС в США Вашингтон также заставил ЕС закупать энергоносители экслюзивно в США. Общий объём обязательств превышает стоимость импорта энергоносителей в ЕС. Поэтому доля штатовского СПГ на рынке ЕС и Великобритании будет стремиться к 100% процентам. Двух ведущих конкурентов (Россию и Катар) США уже убрали с рынка ЕС используя прокси-страны.
В ближайшие годы балансировка рынка в Атлантическом бассейне будет осуществляться США за счёт оставшихся поставок российского трубопроводного газа и СПГ, включая поставки российского трубопроводного газа в Венгрию, Словакию, Сербию и Турцию и вывоз через Европу российского СПГ. Атаки на газопроводы идут несколько раз в месяц. В марте взорван российский газовоз, при чём атака шла с военной базы на контролируемой США территории.
Объединённый газовый рынок ЕС и Великобритании - доминирующий покупатель штатовского СПГ в третьем квартале.
Египет стал вторым с показателем 1.8 миллиона тонн (без учёта грузов в пути).
Индия третья с показателем 1.5 миллиона тонн (без учёта грузов в пути).
В страны Карибского моря (Панаму, Доминиканскую республику, Ямайку, Колумбию) без учёта Пуэрто-Рико в первом квартале было поставлено 1.3 миллиона тонн.
Описание рынка СПГ США доступно по ссылке.
Канада
Главное событие - 29.09.2026 было принято финальное инвестиционное решение о строительстве третьей и четвёртой линии завода “Канада СПГ“. Мощность каждой линии - 7 миллионов тонн в год. Запуск - в начале 2030-х. Акционеры теже, что и у первой фазы: “Шелл” (Великобритания и США) - 40%, “Петронас” (Малайзия) - 25%, “ПетроКитай” (Китай) - 15, “Мутсубиши“ (Япония) - 15%, “Корейская газовая компания” (Южная Корея) - 5%.
Также идёт строительство и подготовка к нему двух других СПГ-заводов:
завода “Вудфибр СПГ” в окрестностях Ванкувера мощностью 2.1 миллиона тонн СПГ в год,
плавучего СПГ завода “Кедр” рядом с “Канада СПГ” мощностью 3.3 миллиона тонн СПГ в год.
Погрузки СПГ в Канаде в третьем квартале составили 2.1 миллиона тонн.
Завод “Канада СПГ” находится на пути преодоления технических трудностей, влияющих на его основную деятельность. В третьем квартале завод по-прежнему не вышел на проектную мощность (1167 тыс. тонн в месяц).
Во втором квартале все грузы были доставлены в Восточную и Юго-Восточную Азию. Основными покупателями являются Южная Корея, Япония и Китай (включая провинцию Тайвань). Один груз пришёл во Вьетнам.
Мексика
В Мексике активно развивается строительство СПГ мощностей. Все проекты кроме "Плавучего завода СПГ “Новая крепость в Альтамире” располагаются на западном побережье Мексики и нацелены на страны Тихоокенского региона. Проекты в газовой отрасли Мекски, также как и в её нефтяной отрасли, постоянно сдвигаются вправо;
Завод “Энергия Лазурный берег СПГ” мощностью 3.25 миллиона тонн в год отправил первую партию СПГ 08.07.2026. Однако технические проблемы, найденные при инспекции после первой партии нашли повреждения холодильных компрессоров. привели к сдвигу срока ввода к коммерческую эксплуатацию на 4-й квартал этого года. Большая часть будущего производства СПГ (2.5 миллиона тонн в год из общего объёма 3.25) законтрактовано на 20 лет французской ТотальЭнерджис и японской Митсуи. Начало поставок по этим контрактам ожидается в декабре 2026 года.
Окончание строительных работ по второй линии Плавучий завод СПГ “Новая крепость в Альтамире” мощностью 1.4 миллиона тонн в год ожидается в конце 2026 года, а начало коммерческой эксплуатации в первой половине 2027 года.
Начинается строительство СПГ-завода “Амиго” (“Друг”) общей мощностью 8.4 миллиона тонн в год.
Экспорт СПГ из Мексики во втором квартале составил 360 тысяч тонн.
Тринидад и Тобаго
Поставки СПГ в третьем квартале составили 2.3 миллиона тонн. Утилизация действующих мощностей единственного СПГ-завода “Атлантический СПГ“ (без простаивающей Линии 1) совокупной величиной 11.8 миллиона тонн в год составила 78%.
Традиционно СПГ из Тринидада и Тобаго поставляется по всеми миру и имеет диверсифицированную базу клиентов.
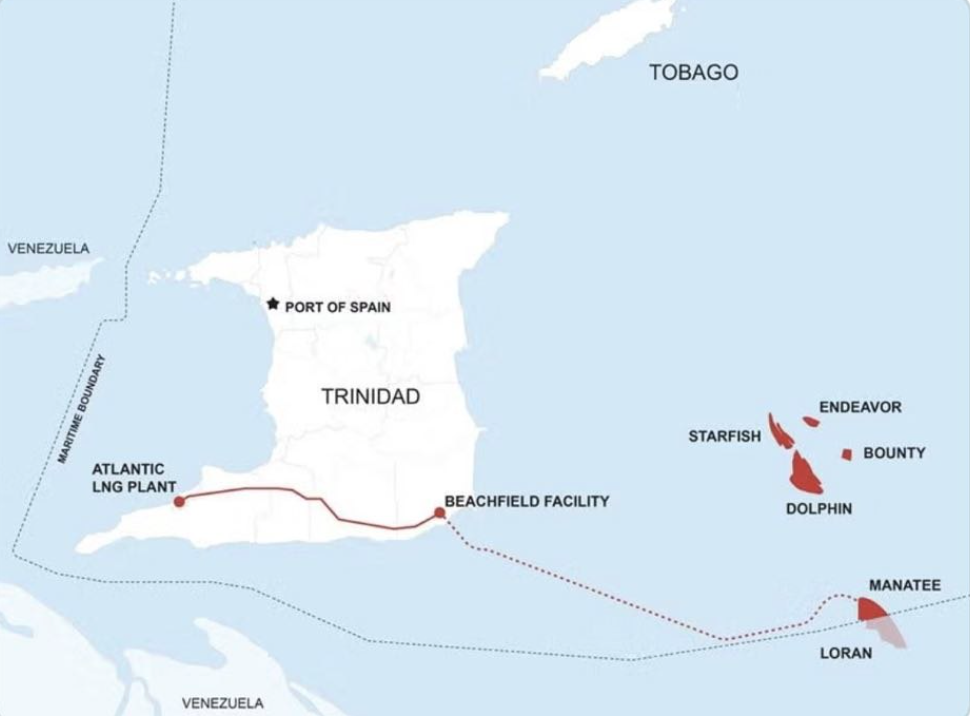
Компания Шеврон (США) передала лицензию на разработку морского газового месторождения Лоран в Венесуэле компании Шелл (Великобритания и США), которой принадлежит соседнее месторождение Манати на территории Тринидада и Тобаго. Это шаг к оживлению производства на заводе “Атлантический СПГ” и перезапуску первой линии завода мощностью 3 миллиона тонн СПГ в год. Линия является официально закрытой из-за дефицита ресурса газа, но это решение способно её оживить.
Перу
Погрузки в третьес квартале составили 1.0 миллиона тонн.
Австралия
Баланс природного газа
Первый газ с месторождения Скарборо был получен в июле 2026 года. Запуск второй линии СПГ-завода “Плутон”, ресурсом для которого и служит Скарборо” ожидается в 4-м квартале этого года.
Погрузки СПГ
Погрузки СПГ в третьем квартале выросли по сравнению со вторым кварталом и составили 21.2 миллиона тонн. Утилизация действующих мощностей - 100%.
В первом квартале Австралия традиционно стала поставщиком номер один для Японии и Южной Кореи, причём с большим отрывом, а также вернула позицию номер один среди импортёров СПГ в Китай.
Потенциальная торговая война Китая и Австралии
Импорт СПГ из Австралии в Китай в 2021-2022 года уже прерывался по причине торговой войны Австралии и Китая.
Австралия является одним из ключевых участников антикитайских военных союзов США в Азии, включая:
AUKUS (США, Великобритания, Австралия),
Quad (США, Австралия, Индия, Япония),
Пять глаз (США, Великобритания, Канада, Австралия, Новая Зеландия).
ANZUS (США, Австралия, Новая Зеландия),
Двусторонний договор Австралии с Папуа — Новой Гвинеей.
Многочисленность военных союзов против Китая и активизация сотрудничества Австралии с другими странами в рамках данных союзов в 2025 году делают риск повторения торговой войны Австралии и Китая и остановки всего экспорта австралийского СПГ в Китай крайне высоким. Наиболее вероятным замещающим ресурсом СПГ для Китая станут все российские СПГ проекты.
Детальное описание газовой отрасли Австралии доступно по ссылке.
Папуа-Новая Гвинея
Объёмы погрузки СПГ на единственном СПГ заводе страны проектной мощностью 8.3 миллиона тонн в год в третьем квартале составили 2.0 миллиона тонн. Утилизация проектной мощности - 96%.
Почти все поставки ушли в Японию и Китай (включая Тайвань).
Продолжается предынвестиционная фаза по строительству нового СПГ-завода по соседству с текущим. Планируется, что завод будет насчитывать 3 линии, мощность каждой - 1.33 миллиона тонн СПГ в год. Ресурсной базой завода выступает месторождение “Элк-Антилоп”. Также газ с этого месторождения будет сжижаться на действующем заводе по схеме толлинга и отправляться на экспорт в объёме до 2 миллионов тонн в год. Консорциум, развивающийся данный проект, включает: ExxonMobil (оператор, США) - 34.1 %, Kumul Petroleum и MRDC (Папуа - Новая Гвинея ) - 22.5 %, Santos (Австралия) - 21 %, TotalEnergies (Франция) - 20 %, ENEOS Xplora (Япония) - 2.4 %.
Бруней
Объёмы погрузки СПГ на единственном СПГ заводе страны проектной мощностью 7.2 миллиона тонн в год в третьем квартале составили 1.2 миллиона тонн.
Все поставки уходят в соседние страны Восточной Азии - Японию, Тайвань, Южную Корею и другие страны Юго-Восточной Азии.
Индонезия
В июле внутреннее потребление природного газа в Индонезии составило 145 миллионов кубометров в сутки - третье по величине среднемесячное потребление за всё время и рекордное с 2017 года. В условиях относительно стабильной с 2020 года добычи рост потребления снижает доступный для экспорта СПГ. Экспорт СПГ в июле стал наименьшим с 2014 года - всего 28 миллионов кубометров в сутки.
Погрузки СПГ на индонезийских заводах во втором квартале составили 3.7 миллиона тонн.
Разгрузки СПГ из ресурса первого квартала на собственных регазификационных терминалах составили 1.5 миллиона тонн (40% от объёма производства в стране). Часть этих объёмов было далее экспортировано.
Китай (включая Тайвань), Южная Корея и Япония - ключевые внешние получатели индонезийского СПГ.
Во втором квартале на индонезийских регазификационных терминалах было разгружено 2.4 миллиона тонн, что является рекордным значением. Из них 1.5 с индонезийских СПГ-заводов.
Детальное описание газовой отрасли Индонезии доступно по ссылке.
Малайзия
Объёмы погрузки СПГ на заводах Малайзии в третьем квартале снизились и составили 6.8 миллиона тонн. Утилизация проектной мощности заводов (32 миллиона тонн) - 85%.
Китай, Южная Корея и Япония - ключевые получатели ресурса малазийского СПГ второго квартала.
Поставки малазийского СПГ на местные регазификационные терминалы в первом квартале составили 533 тысяч тонн (7% от объёмов внутреннего объёма производства СПГ).
Разгрузки СПГ на двух регазификационных терминалах страны - “Малакка ПРГУ”и “Пенгеранг СПГ” во втором квартале составили 1.8 миллиона тонн. Австралия и сама Малайзия - ведущие поставщики.
Во втором квартале был юридически оформлен проект “Газ Малайзии” совместный с “Токио газ” (Япония) и “ВиТиТиАй” (Нидерланды) по строительству регазификационного терминала вблизи Ян в штате Кедах. Мощность терминала составит 6 миллионов тонн СПГ в год. Этот проект отражает тенденцию роста внутреннего потребления газа в стране, а также стратегию “Токио газ” об увеличение портфеля продаж в странах Юго-Восточной Азии.
Описание газовой отрасли Малайзии доступно по ссылке.
Катар
Удар 7 июля иранской ракеты по катарскому газовозу “Аль Рекайят” (9397339) у побережья Омана стал символом сворачивания трафик СПГ через Ормузский пролив.
Погрузки СПГ в третьем квартале составили 4.0 миллиона тонн. Практически весь СПГ из ресурса третьего квартала был разгружен на терминалах Персидского залива - в Бахрейне, Кувейте и ОАЭ.
21.06.2026 произошла авария на газоперерабатывающем заводе “Барзан” в промышленной заводе Рас-Лаффан. Погибло 13 рабочих, ранено 67. Нанесён ущерб производственным мощностям.
По состоянию на начало октября Катар столкнулся со следующими последствиями войны:
Катару потребуется как минимум две недели после окончания войны, чтобы восстановить производство СПГ на оставшихся мощностях Рас-Лаффан общей мощностью 64.6 млн тонн в год. Технические авария с запуском линии показывает, что сроки рестарта могут затянуться на практике.
Мощности завода общей мощностью 12.5 млн тонн в год сильно повреждены и требуют долгого восстановления, на которое уйдет 3–5 лет. При этом в стадии строительства находятся мощности величиной 46.8 млн тонн в год, которые планируется ввести в эксплуатацию в 2027–2028 годах. Это компенсирует любое снижение добычи в Катаре в среднесрочной перспективе.
Годовой ВВП Катара в 2026 году сократится как минимум на 4% за каждый месяц закрытия Ормузского пролива.
“КатарЭнергия” компенсирует падение местного предложения СПГ поставками из США. В первую очередь со своего завода “Золотой проход” (на долю “КатарЭнергия” приходится 12.6 миллионов тонн в год). Это компенсирует уничтоженные мощности своего завода в Катаре в портфеле компании.
Тем временем “КатарЭнергия” продлила действие форс-мажора в своих контрактах с итальянской компанией “Эдисон“, а также с пакистанскими и бангладешскими компаниями.
Руководство “КатарЭнергии” ещё раз подтвердило отсутствие намерений строить обходные газопроводы в направлении Турции и ЕС.
Реализация проектов расширения СПГ-завода продолжает сдвигаться вправо - как из-за отсутствия системного решения по транспортировке газа через Ормузский пролив, так и проблем с безопасной доставкой оборудования через пролив.
Детали газовой отрасли Катара доступны по ссылке.
ОАЭ
Единственный СПГ-завод “Остров Дас” проектной мощностью 7.6 миллиона тонн в год по большей части остановлен с начала марта. Отгрузки СПГ в третьем квартале составили 0.5 миллиона тонн.
Поставки на регазификационные терминалы в Джебель-Али и Абу-Даби во втором квартале составили 1.1 миллиона. Партии пришли преимущественно из Катара, а также самого ОАЭ. Традиционно поставки на эти терминалы максимальны в третьем квартале каждого года во время жары.
Крупнейший в стране ГПЗ Хабшан (63 миллирда кубических метров в год) остановил работу 03.04.2026 после атаки на него. 16.04.2026 завод начал частичное восстановление работы. Данный завод критичен для внутреннего рынка газа ОАЭ.
В 2029 году ожидается запуск второго СПГ-завода в стране - “Рувайс”. Мощность завода составит 9.6 миллиона тонн/год.
“Национальная нефтяная компания Абу-Даби” имеет и продолжает наращивать собственный флот газовозов. По состоянию на 29.04.2026 флот достиг 13 газовозов СПГ. В 2026 году 2 новых газовоза присоединились к флоту компании: “Аль-Тавила” (9972971) и “Арада“(9972969).
Детали газовой отрасли ОАЭ доступны по ссылке.
Оман
Единственный в Омане СПГ-завод “Калхат“ проектной мощностью 11.4 миллиона тонн в год находится на берегу Оманского залива. Перекрытие Ормузского пролива не коснулось отгрузок с завода.
Объёмы погрузки СПГ в третьем квартале составили 2.7 миллиона тонн. Утилизация завода - 95%. Основные поставки квартала ушли в Индию, Китай. Поставки оманского СПГ в Индию являются рекордными за всё время - Индия замещает им выбывший катарский СПГ.
Мозамбик
Отгрузки СПГ с единственного на данный момент времени плавучего СПГ-завода “Корал юг” проектной мощностью 3.4 миллиона тонн в год в третьем квартале составили 0.8 миллиона тонн.
СПГ из Мозамбика поставляется в большее число стран. Азиатские страны доминируют среди получателей.
Западные энергетические компании продолжают разработку новых СПГ-проектов в стране.
Второй в стране плавучий СПГ-завод “Корал Север” плановой мощностью 3.4 миллиона тонн ожидаемо будет введён в эксплуатацию в конце 2027 года. Владельцами данных проектов являются итальянская Эни, ЭксонМобил из США, Китайская национальная нефтяная корпорация, Корейская газовая корпорация, Национальная нефтяная компания Абу-Даби и местная Национальная углеводородная компания. Доля Мозамбика в этих проектах составляет крошечные 10%. При этом все продажи СПГ по этой 10%-ой доли контролируются эксклюзивно нидерландской Витол.
Французская ТотальЭнерджис продолжает разработку проекта “Мозамбик СПГ Зона 1” после отмены форс-мажор в октябре 2025 года. Мощность СПГ-завода на берегу составит 13 миллионов тонн. Строительство было остановлено в 2021 году из-за противостояния с местным населением, повлекшее многочисленные жерты. ТотатьЭнерджис требует от правительства Мозамбика компенсации объёмом 350 миллиардов рублей (в эквиваленте) за задержку реализации проекта.
ЭксонМобил из США продолжает разработку проекта “Ровума СПГ”. Проектная мощность проекта составляет 18 миллионов тонн СПГ в год. Финальное инвестиционное решение по нему может быть принято в течение 2026 года.
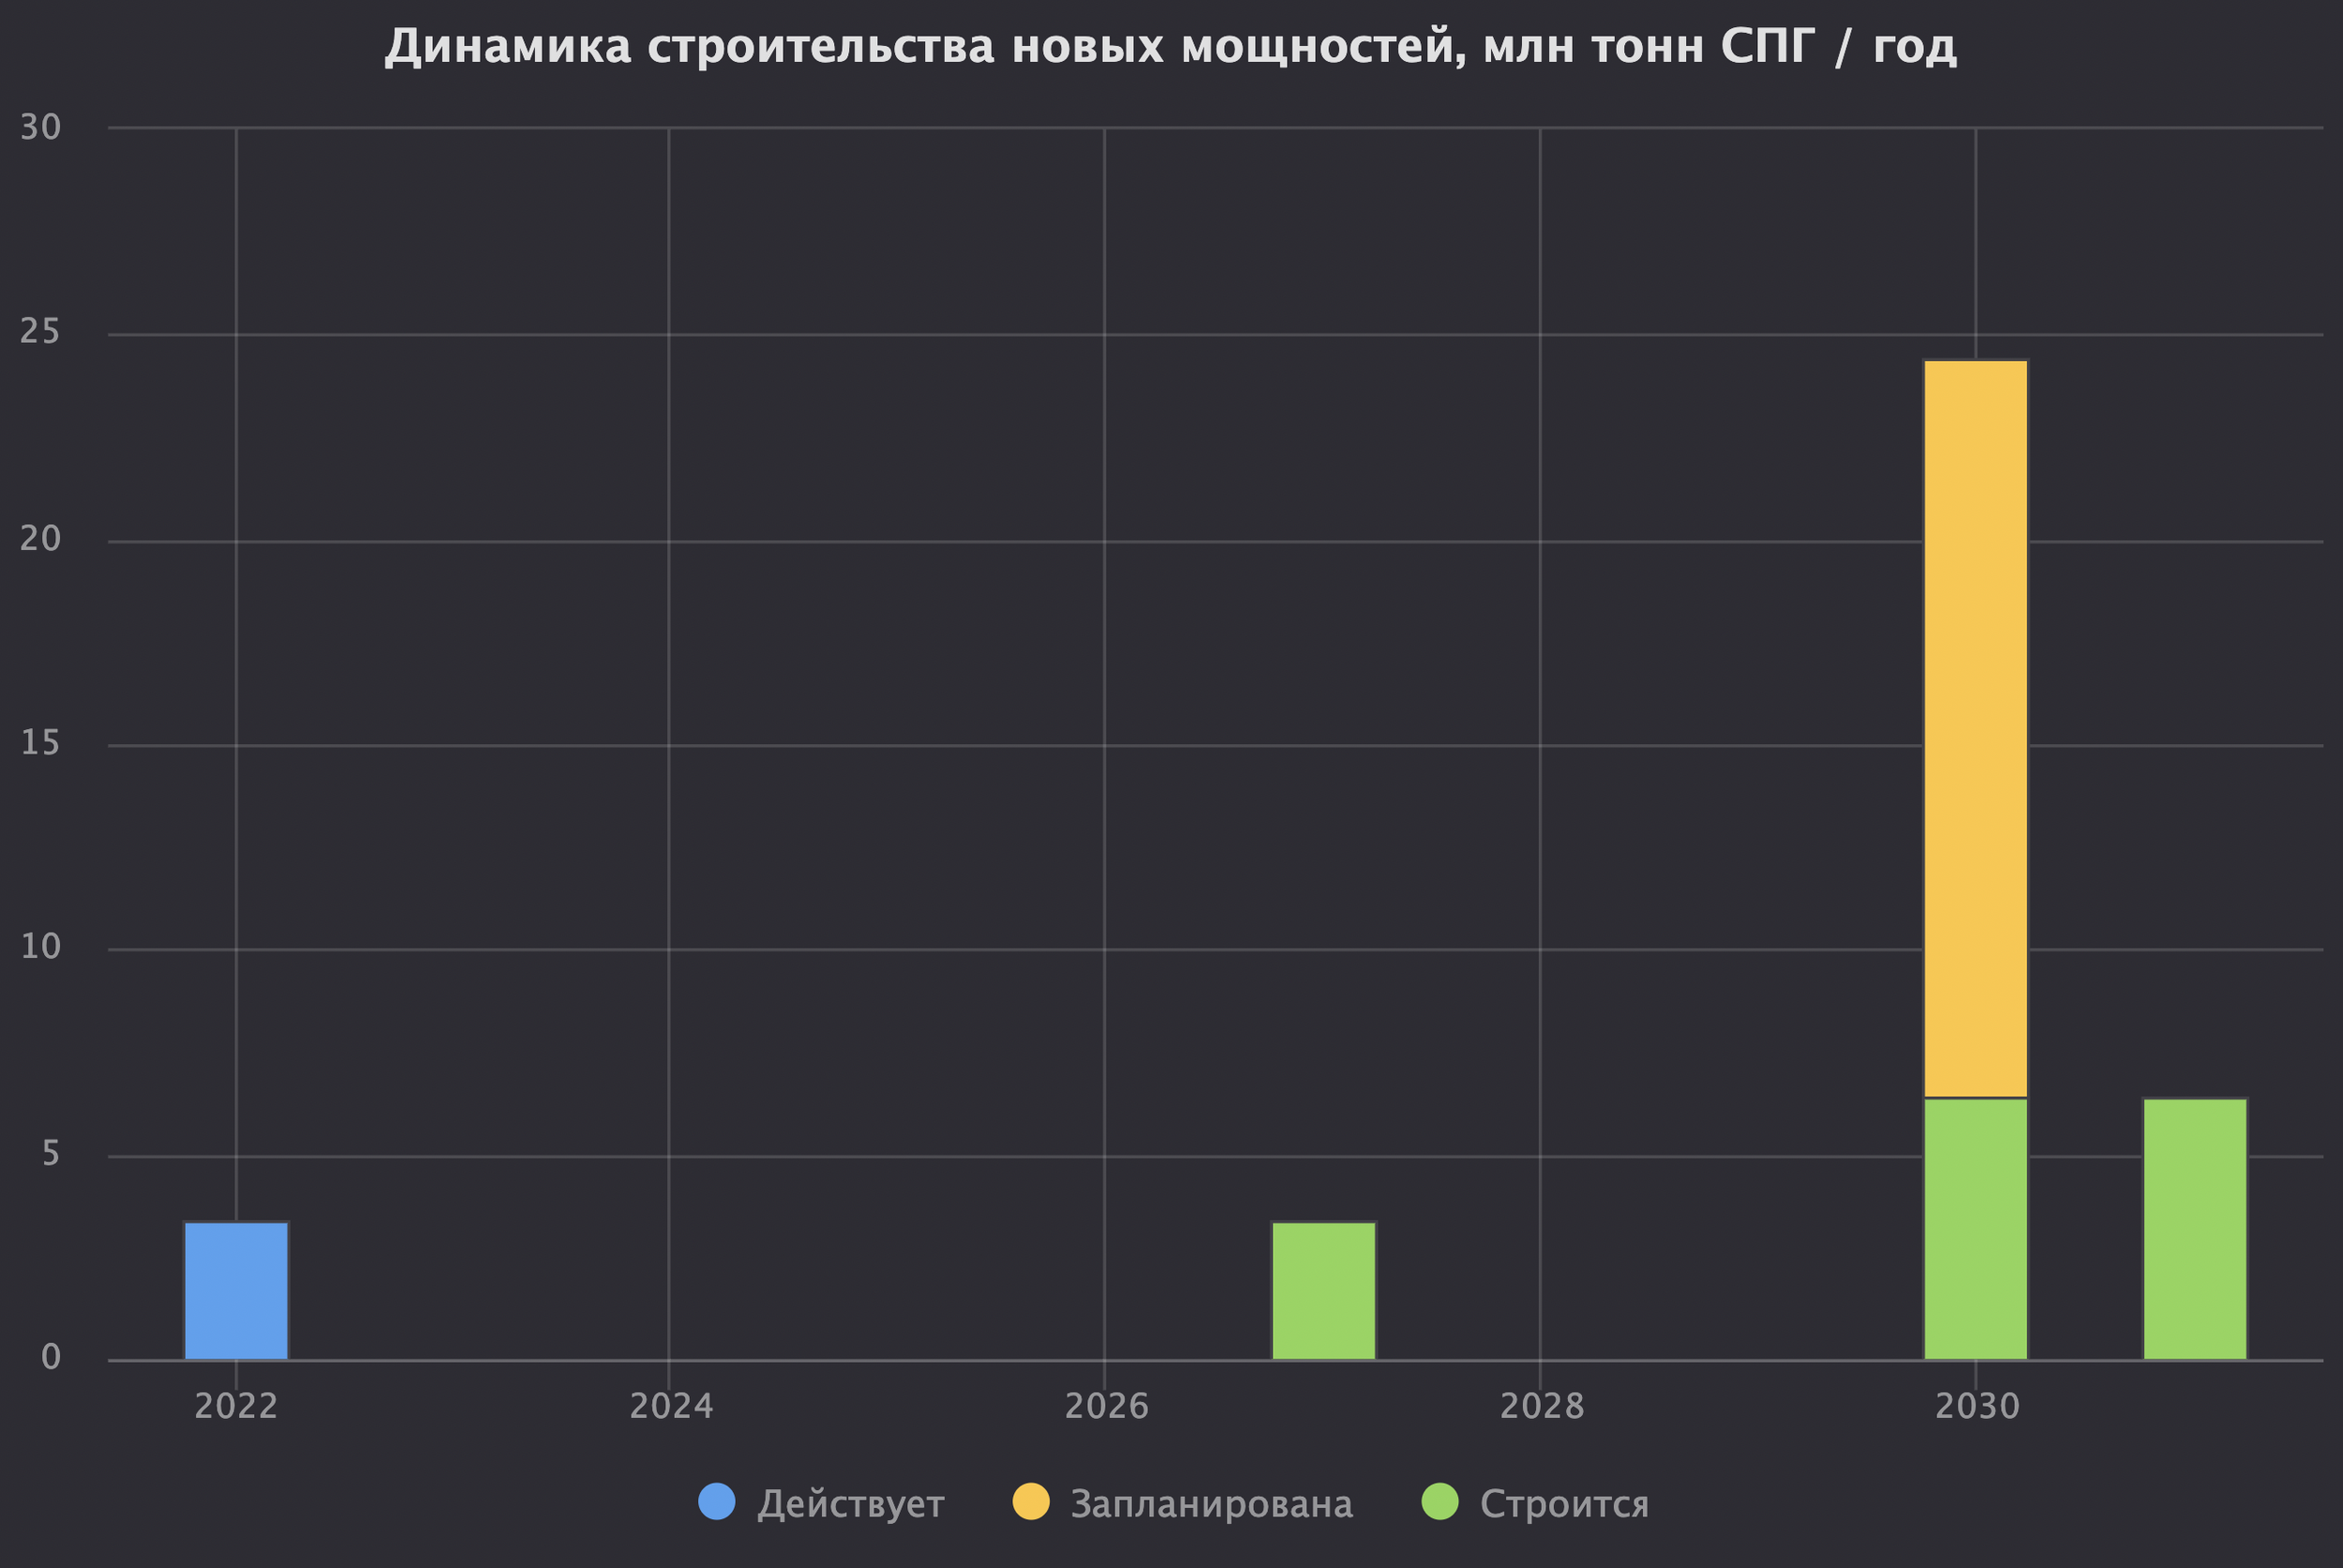
Динамика прошедших и ожидаемых проектов производства СПГ в Мозамбике, по которым как минимум принято финальное инвестиционное решение
Таким образом текущая и планируемая мощность СПГ-проектов Мозамбика составит в начале следующего десятилетия 20 миллионов тонн в год. С учётом перспективной - 38 миллионов тонн в год. Это выведет Мозамбик с нуля в начале текущего десятилетия в лидеры второго эшелона СПГ-отрасли в начале следующего десятилетия.
Детальное описание газовой отрасли Мозамбика доступно по ссылке
Ангола
Экспорт СПГ из Анголы в третьем квартале составил 0.8 миллиона тонн. Утилизация завода - 62%.
Больше половины ресурса третьего квартала ушло в Индию.
Ранее основной ресурс “Ангола СПГ” составлял попутный газ с офшорных нефтяных платформ. Естественное падение добычи нефти по причине выработки месторождений привело к снижению ресурса попутного газа для СПГ-завода.
Рост добычи газа на истощённом нефтяном месторождении Ярость (Санха) обеспечил 2.3 миллиона кубометров в сутки (0.8 млрд кубометров в год) дополнительного ресурса для “Ангола СПГ“. На втором этапе улучшения добычи на данном месторождении ожидаются дополнительные поставки на СПГ-завод в объёме 6 миллионов кубометров в сутки (2.2 миллиарда кубометров в год).
Новый газовый консорциум планирует добавить до 12 миллионов кубометров газа для СПГ-завода с чисто газовых месторождений Килума и Мабокейро, что позволит обеспечить полную загрузку завода и подумать о его расширении.
Республика Конго
В стране два плавучих СПГ-завода: "Танго" (0.6 млн тонн в год) и “Нгуя“ (2.4 млн тонн в год). Оба завода принадлежат итальянской Эни (65%), российским Лукойлом (25%) и Национальной нефтяной компанией Конго (10%) на основе принципа разделения продукции. Атака США на Лукойл создаёт проблемы для дальнейшего участия "Лукойла" в этом проекте.
Отгрузки СПГ в третьем квартале составили рекордные 0.6 миллиона тонн.
Экваториальная Гвинея
СПГ-завод “Пунта Европа” мощностью 3.7 миллиона тонн/год продолжает стабильные отгрузки. В третьем квартале было отгружено 0.5 миллиона тонн.
Камерун
В третьем квартале было отгружено 139 тысяч тонн с плавучего СПГ-завод “Камерун” мощностью 2.4 миллиона тонн/год.
Судно “Хилли Эписейо“, являющееся основой СПГ завода, закончит свою работу в декабре 2026 года и будет перенапаправлено в Аргентину на новый СПГ проект.
Нигерия
Объём погрузок на единственном СПГ-заводе “Нигерия СПГ” в третьем квартале составил 4.8 миллиона тонн, на уровне рекордных значений в двух прошлых кварталах. Утилизация проектной мощности (22.2 миллиона тонн в год) - 87%. Большинство грузов ушло в Индию, Португалию и Китай.
Начаты предварительные строительные работы газопровода из Варри в Нигерии в в Хасс Р’Мейль в Алжире транзитом через Нигер. Запуск ожидается в начале 2030-ых годов. Мощность газопровода составит 30 миллиарда кубометров газа (82 миллиона кубометров в сутки). При это часть газа будет забирать Нигер (не менее 1 миллиарда кубометров в год) и Алжир в качестве транзитной платы.
Мавритания и Сенегал
В третьем квартале было отгружено 0.7 миллиона тонн СПГ с плавучего СПГ-завода “Большая Черепаха Ахмейим” на границе Мавритании и Сенегала, что говорить о выходе на проектную мощность плавучего СПГ-завода (2.5 миллиона тонн СПГ в год).
Алжир
Внутренний спрос на газ продолжает устойчиво расти. Основная часть газа на экспорт уходит через трубопроводы.
Объёмы погрузок на двух СПГ заводах страны в третьем квартале составили 1.7 миллиона тонн. Утилизация проектной мощности (25.5 миллиона тонн в сумме) - 27%.
ЕС, Турция и Великобритания потребили весь ресурс алжирского СПГ второго квартала.
Норвегия
Объём погрузок на единственном крупнотоннажном заводе страны “Хаммерфест Снёвит” проектной мощностью 4.2 миллиона тонн в третьем квартале составил 1.4 миллиона тонн. Утилизация завода - 118%. Почти весь СПГ был поставлен в ЕС и Великобританию.