Мировой рынок нефти и газового конденсата в сентябре 2026 года
Резюме событий на рынке
Трафик через Ормузский пролив в сентябре вырос вследствие усилий США. К прохождению танкеров-челноков в ночное время постепенно добавляется прохождение в дневное время. Погрузки и транзит через пролив идёт в режиме радиомолчания с выключенными транспондерами. Нефть с танкеров-челноков перегружается в районе Фуджейры (ОАЭ). Сахара (Оман) и других портов на линейные танкеры, которые везут её в порты стран-покупателей.
Погрузки нефти ближневосточных стран за пределами Ормузского пролива в сентябре снизились по отношению к августу. Ключевая причина снижения - приостановка погрузок в Янбу. Повреждение насосных станций саудовского нефтепровода “Восток-Запад” 10 сентября и его временная остановка стали событием месяца на мировом нефтяном рынке. 30 сентября был осуществлён новый раунд йеменских атак. Такие приостановки экспорта саудовской нефти имеют хорошие шансы стать регулярными. Дополнительным фактором снижения доступности ближневосточной нефти для клиентов является необходимость огибать Африку для поставок саудовской нефти из Янбу азиатским контрагентам в условиях огневого контроля “Ансар Аллах” над Баб-эль-Мандебским проливов. Саудовская Аравия собирает военную коалицию для вторжения в Йемен. В предварительном составе коалиции - Пакистан и Турция.
США продолжают грабить Венесуэлу. После взятия под контроль венесуэльского экспорта Дональд Трамп и фактический руководитель Венесуэлы Марко Рубио договорились о безвозмездной передаче США 30-процентной доли в 17 лицензионных блоках в двух ключевых бассейнах страны (Ориноко и Маракайбо) с общими запасами свыше 10 миллиардов тонн битуминозной нефти.
Саудовская Аравия, ОАЭ, Россия и США - ведущие экспортёры морских партий нефти в сентябре.
Китая, Индия и США - ведущие импортёры морских партий нефти в сентябре. Страны Восточной Азии (Китай, Япония и Южная Корея) и Индия немного снизили импорт нефти в сентябре, что, вероятно, является следствием увеличением транспортного плеча августовского ресурса саудовской нефти, а также общего роста цен.
В сентябре снизилось количество атак российских НПЗ после рекордного августа. Тем не менее уровень атак остаётся крайне высоким. Последствия атак Украины, США, ЕС и Великобритании на российский нефтеперерабатывающий сектор накапливаются. По всей России наблюдается вторая волна топливного кризиса.
Простои ближневосточных и российских НПЗ, запреты экспорта светлых нефтепродуктов из России, Китая и других стран продлевают и усиливают топливный кризис по всему мир. Спред нефтепереработки находится на рекордно высоком уровне.
Трамп продолжает активно управлять мировым рынком нефти, но рынок нефтепродуктов ускользнул от него. Несмотря на высокие цены, контроль США над рынком нефти не ослабевает - прямой экономический ущерб несут страны - союзники США, а не сами США, но это мало интересно Трампу. Даже сталкиваясь с топливным кризисом, страны выпрашивают разрешение США на импорт нефти, нефтепродуктов и СПГ из “неугодных” США стран, а не просто покупают доступные на рынке ресурсы. Запас прочности такой политики определяется готовностью иностранных правительств финансировать дефицит госбюджета США и осуществлять свою внешнюю торговлю с третьими странами в долларах США.
Как и ожидалось, в сентябре продолжился рост цен на нефть. В сентябре цены достигли уровня, наблюдавшегося в марте-апреле. То есть рынок вернулся к шоковым значениям. Ключевые причины - хуситы и дефициты на топливном рынке. При этом цены на нефть не отражают стоимость нефтепродуктов - и дефицит доступных нефтеперерабатывающих мощностей в мире тому главная причина. Прогноз Сиала остаётся тем же: в рамках основного сценария продолжения ограниченного судоходства в Ормузском проливе и напряженности к северу и югу от Африканского рога цена на нефть в портах покупателей будет находиться на уровне 70+ тысяч рублей за тонну (100+ долларов за баррель в течение октября). Cущественный рост ожидается и по природному газу и СУГ на рынках импортёров.
Россия
Количество атак Украины, США, Великобритании и ЕС на нефтяную инфраструктуру России в сентябре немного снизилось по сравнению с августом. НПЗ по-прежнему были чётким фокусом атак в сентябре.
В сентябре экспорт нефти снизился до 404 тысяч тонн в сутки (в июле - 545, в августе - 464).
Индия стала главным покупателем российской нефти в сентябре (по месяцу разгрузки) - 233 тысячи тонн в сутки (в апреле - 218, в мае - 256, в июне - 329, в июле - 363, в августе - 283). Объёмы разгрузки российской нефти в Индии снижаются после локального пике в июле. Китай в сентябре импортировал 180 тысяч тонн в сутки морских партий российской нефти (в апреле- 214, в мае - 132, в июне - 151, в июле - 181, в августе - 217). Турция традиционно третья - 18 тысяч тонн в сутки (в апреле - 26, в мае - 16, в июне - 14, в июле - 27, в августе - 27).
В сентябре продолжались экспортные поставки российской нефти из портов балтийского и арктических морей в Китай через СМП. Аналогичное окно открылось и для поставок СПГ (восточный маршрут СМП). Использование арктического маршрута позволяет сократить время вояжа в два раза (с 51 дня из Усть-Луги в Циндао вокруг мыса Доброй Надежды до 27 дней через СМП). Поставки достигают 700 тысяч тонн в месяц. С учётом пиратства стран ЕС и Великобритании, а также напряжённости на Ближнем Востоке даже сезонное использование СМП позволяет улучшать экономику экспорта российской нефти из регионов Северо-Запада.
Поставок по госконтракту с Индонезией в сентябре не было.
Новый НПЗ “Кулеви” в Грузии, перерабатывающий российскую нефть, попал в чёрные списки ЕС. Теперь собственники НПЗ (ГНКАР) решили заменить российскую нефть казахстанской и предоставляют ЕС все детали сделок по закупкам сырья.
В сентябре нефтепровод “Дружба” продолжал работу, что является временным подспорьем для российского нефтяного экспорта.
В сентябре наблюдался новый пик простоев НПЗ вследствие украинских атак. Это привело к остановке экспорта нефтепродуктов и второй волне топливного кризиса в стране. Одновременно это поддерживает экспорт морских партий сырой нефти из России на высоком уровне.
Оценка простоя первичных мощностей переработки нефти в России по состоянию на 01.10.2026 - 498 тысяч тонн в сутки. В сентябре в плановый ремонты уходил Новополоцкий НПЗ в Белоруссии, что оказало дополнительное воздействие на российский топливный рынок.
С августа наблюдается вторая волна топливного кризиса. С 5 августа 2026 года до 1 июля 2027 года разрешены производство, ввоз и реализация бензина экологических классов Евро-2, Евро-3 и Евро-4. Мера расширяет ресурсную базу товарного бензина за счёт полуфабрикатов и старых установок, но создаёт среднесрочные риски для автопарка и оставляет проблему дефицита именно Евро-5. Полный запрет экспорта бензина продлён до 31 января 2027 года, дизельного топлива - до 31 октября 2026 года. Импорт нефтепродуктов не закрыл дефицит. Запреты на экспорт авиакеросина и серы сохраняются. Норматив биржевых продаж бензина снижен до 10% и продлён до конца года; обсуждается снижение до 2% с приоритизацией поставок в адрес РЖД, сельхозпроизводителей и северного завоза.
В конце сентября США в очередной раз продлили краткосрочные “разрешения” на продажу зарубежных активов Лукойла (LUKOIL International GmbH) и Газпром нефти (NIS). Однако продление данных лицензий может прекратиться в любой момент, что приведёт к фактической конфискации большинства таких активов за исключением Казахстана.
Подробнее о нефтяной отрасли России здесь.
Казахстан
Экспорт казахстанской нефти морем из российских и казахстанских портов вернулся к новой норме в августе - 251 тысяча тонн в сутки (в апреле - 226, в мае - 259, в июне - 260, в июле - 212). Ключевая причина снижения поставок нефти - атаки Украины на Морской терминал КТК в Новороссийске и Оренбургский газоперерабатывающий завод.
18 августа атакован греческий танкер под погрузкой у Морского терминала КТК в Новороссийске — впервые под удар попало судно под флагом/в собственности страны ЕС непосредственно у причала. Это переводит риски для фрахтователей ЕС казахстанских объёмов в новое качество. Парадоксально, что удар по танкеру ЕС был нанесён за деньги самого ЕС.
Перевалка на терминале КТК за январь–июль этого года сократилась до 38.5 миллиона тонн с 42.6 миллиона тонн годом ранее (−9.5%). Минэнерго оценило потери добычи из-за украинских атак на КТК в 3.5 миллиона тонн.
Увеличиваются поставки по нефтепроводу “Атырау-Самара”, через порт Актау с дальнейшей перевалкой в Батуми и в направлении Китая.
Один из казахстанских мини-НПЗ (“Конденсат”), контролируемый российскими собственниками и работающий на российском сырье, экспортирует часть бензина в Россию. Остальные казахстанские НПЗ не поставляют светлые нефтепродукты в Россию. Среди возможных причин - дефицит внутреннего рынка топлива, опасения прогневать ЕС и запросы других центральноазиатских стран на поставки светлых нефтепродуктов.
Карачаганакский перерабатывающий комплекс был в плановом простое с 7 сентября по 1 октября.
Новый НПЗ “Кулеви” в Грузии уходит с переработки российской нефти на переработку казахстанской нефти (вместе с ливийской).
Подробнее о нефтяной отрасли Казахстана здесь.
Саудовская Аравия
В сентябре усилились атаки на нефтегазовые объекты Саудовской Аравии. Повреждение насосных станций саудовского нефтепровода “Восток-Запад” в районе Медины и Эр-Рияда 10 сентября и его временная остановка стали событием месяца на мировом нефтяном рынке. Дроны, вероятно, были запущены из Ирака, а не Йемена.
30 сентября произошла очередная атака на инфраструктуру нефтепровода.
Морские поставки Саудовской Аравии по-прежнему сталкиваются с проблемами как при прохождении Ормузского пролива, так и Баб-эль-Мандебского. Логистические сложности увеличивают привлекательность европейского направления для отгрузок саудовской нефти из Янбу.
Отгрузки нефти на экспорт в Саудовской Аравии в сентябре вернулись на уровень июля после падения в августе и составили 693 тысячи тонн в сутки (апрель - 536, май - 525, июнь - 538, июль - 668. август- 431). Рост поставок через Ормузский пролив компенсировал снижение погрузок в Янбу. Саудовская Аравия - снова ведущий экспортёр морских партий нефти в мире.
Ввиду перекрытия Баб-эль-Мандебского пролива для саудовской нефти она теперь поставляется через Средиземное море, включая проход танкерами через Суэцкий канал и промежуточную транспортировку по нефтепроводу “Суэц-Средиземное море“ в Египте. Новая схема поставок нефти для азиатских покупателей требует огибания Африки, что существенно удлиняет маршрут (с 19 дней до 51 дня), а также требует кратного роста количества танкеров, необходимых для доставки того же объёма нефти. Ресурсы саудовской нефти июля и далее прибудут в Азию существенно позже, что создаёт провал по импорту саудовской нефти в августе - начале сентября. Прежде всего это повлияет на Южную Корею и Китай.
Поставки нефти на нефтяной терминал Айн-Сухна и погрузки нефти и нефтепродуктов на нефтяном терминале “Сиди-Керир” в Египте, соединённых нефтепроводом “Суэц-Средиземное море", в августе находились на рекордных уровнях (250 тысяч тонн в сутки). Нефтепровод позволяет транспортировать до 340 тысяч тонн в сутки.
Подробнее о нефтяной отрасли Саудовской Аравии здесь.
ОАЭ
Эффект от выхода из ОПЕК в части роста добычи был полностью реализован к июню. Уровень добычи в июле-августе перестал расти. ОАЭ больше не входят в ОПЕК и теперь их добыча ограничивается только техническими возможностями по вывозу добытой нефти в Мировой океан. Транспортировка нефти по нефтепроводу “Баб - Хабшан - Фуджейра” вышла на предельный объём. Продолжается ускоренное строительство второй линии трубопровода, ввод которой ожидается в 2027 году. Текущая готовность нитки - более 50%.
Отгрузки нефти в сентябре составили 553 тысячи тонн в сутки (апрель - 321, май - 362, июнь - 497, июль - 468, август-500).
НПЗ Рувайс в конце июля вернулся из простоя и работает на полную мощность.
Подробнее о нефтяной отрасли ОАЭ здесь.
Ирак
Нефтяной экспорт Ирака через свои и зарубежные порты в сентябре составил 377 тысяч тонн в сутки (в июле - 225, в августе - 274).
Консорциум штатовских и катарских компаний работает над увеличением фактической мощности трубопровода “Басра — Фишхабур” (на границе Ирака и Турции) с подключением к Джейхану и ответвлением “Хадита (Ирак) — Банияс (Сирия)”.
Подробнее о нефтяной отрасли Ирака здесь.
Иран
В сентябре США били по иранским танкерам у острова Харк. Главный экспортный терминал Ирана на острове Харк остановил погрузки ещё с 31 июля. В сентябре продолжилась блокада силами ВМС США Ормузского пролива с внешней стороны, а также всего южного побережья Ирана. Блокада иранского экспорта является достаточно результативной. Захваченные танкеры ВМС США отравляет в США для кражи нефти и использования её на НПЗ США.
Блокада транзита через Ормузский пролив судов третьих стран по иранским правилам существенно ослабла в сентябре, что и привело к росту трафика арабской нефти через залив.
В сентябре экспорт иранской нефти обвалился в два раза по сравнению с августом и составил всего 11 тысяч тонн в сутки. В апреле с учётом эффекта начала блокады было 175 тысяч тонн в сутки, в мае - 29, в июне - 75, в июле - 166, в августе - 26.
Как следствие остановки растут запасы нефти в нефтехранилищах на берегу. Это увеличивает потенциальный ущерб от атаки США/Израиля на терминал. Помимо береговых хранилищ Иран использует для хранения нефти старые танкеры, которые после погрузки остаются в акватории Персидского залива. Вероятно, именно такие танкеры и стали объектом атаки США.
Государственные доходы Ирана переживают невероятный кризис и эта проблема продолжает нарастать с каждым месяцем. Именно проблема с доходами госбюджета на фоне высоких военных госрасходов и толкает иранскую сторону в сторону переговоров с США.
Иранский реала с начала года обесценился в два раза, что создаёт сильное инфляционное давление на всю экономику с отложенным эффектом.
Помимо сложностей с экспортом нефти, нефтепродуктов, СУГ и газохимии в Китай после начала войны снизился экспорт продовольствия и других иранских товаров в ОАЭ. Эмираты из второго по величине торгового партнёра Ирана стали его врагом по промежуточным итогам текущей войны. Иран испытывает большую потребность в увеличении торговли с Россией и через Россию по транспортному коридору “Север-Юг”. Этот коридор становится жизненно важным для страны в условиях блокады.
Руководство Омана заявляло о желании ввести платный проход через свои территориальные воды Ормузского пролива. Идут активные обсуждения Ирана и Омана о будущем судоходства через пролив. США активно вмешиваются в данные обсуждения и пытаются им помешать.
Подробнее о нефтяной отрасли Ирана здесь.
США
Ключевыми событиями нефтяной отрасли США продолжают быть атака на Иран, грабёж Венесуэлы и давление на российскую нефтяную отрасль.
Продолжается активное высвобождение нефти из стратегических резервов. К концу сентября уровень запасов нефти в стратегических хранилищах продолжил ставить антирекорды и составил 36.6 миллиона тонн на 26.09.2026. В сентябре поставки высвобождаемой нефти как и ранее, начиная с июля, были только на внутренний рынок . Технический неизвлекаемый минимум запасов оценивается на уровне 34-40 миллионов тонн. Вероятно это завышенная величина и в реальности можно выкачать больше. Фактический уровень запасов уже тестирует этот уровень, так что скоро узнаем.
Коммерческие запасы нефти являются стабильными и не имеют тенденции к снижению в отличии от запасов стратегического резерва (SPR).
Высокий уровень цен ведёт к росту буровых работ на сланцевых месторождениях, что отражается и на увеличении добычи. Уже начавшая затухать сланцевая отрасль США переживает ренессанс. Также ведутся активные обсуждения о вхождении нефтегазовых компаний из США в активы аргентинской “Мёртвой коровы” (Vaca Muerta) - второй по величине в мире группы сланцевых месторождений. С учётом того, что Аргентина в настоящее время политически контролируется США вероятен сценарий экстерриториального развития сланцевых компаний США, а не их сжатия и деградации по мере истощения Пермского бассейна. Это позволит успешно перенести бизнес. Однако такая модель развития требует сохранения высоких цен на рынке.
Экспорт нефти из США немного вырос в сентябре по сравнению с августом и составил 531 тысячу тонн в сутки (апрель - 668, май - 756, июнь - 674, июль - 479, август - 481). Ключевая причина повышенных объёмов в апреле - июне - это высвобождение части запасов из стратегического резерва на внешний рынок. С июля все запасы уходят только на внутренний рынок.
Поставки штатовской нефти в Азию скакнули после начала войны. Происходит замещение поставок нефти в страны Восточной Азии из стран - союзников США на Ближнем Востоке поставками нефти непосредственно из США. Основной рост пришёлся на поставки в Японию.
Импорт нефти в США морем в сентябре снизился по сравнению с августом и составил 366 тысяч тонн в сутки (в июле - 316, в августе - 412). По итогам сентября США стали третьим по величине импортёром нефти морем в мире (после Китая и Индии). А с учётом канадского трубопроводного импорта находятся на уровне ведущего импортёра. Венесуэла и Канада являются ведущими поставщиками.
В США выросли оптовые и розничные цены на дизельное топливо и бензин - цены в два раза превышают довоенный уровень. Данная ситуация рассматривается как топливный кризис. Идёт обсуждение введения временного запрета или ограничения экспорта топлива, прежде всего дизельного топлива. Именно экспорт стал катализаторов ралли на топливном рынке США: мировой топливный кризис увеличил спрос на топливо из США и одновременно привёл к снижению его импорта. НПЗ США увеличили переработку нефти и выпуск топлива, но экспорт рост быстрее. В результата рост экспорта покрывался дизельным топливом из запасов - каждая третья экспортированная тонна дизельного топлива была именно из запасов. В результате запасы снизились до 5-летних минимумов, что и привело к росту цены.
В качестве одной из мер снижения цен на бензоколонке был временно и частично приостановлен закон Джонса, обязывающий использовать для каботажных перевозок в США только танкеры, построенные в США и работающие под флагом США. Данный сегмент танкеров всегда являлся ограниченным с более высокими ценами по отношению к мировым ставкам. Использование внешнего флота позволит сбить величину затрат на морскую перевозку нефтепродуктов в США.
Доходность двухлетних казначейских облигаций США в сентябре продолжила расти и достигла 4.93% по состоянию на 28.09.2026. Рост за сентябрь - значительные 0.58 процентных пунктов (за август - +0.07 п.п., за июль - +0.17 п.п.).
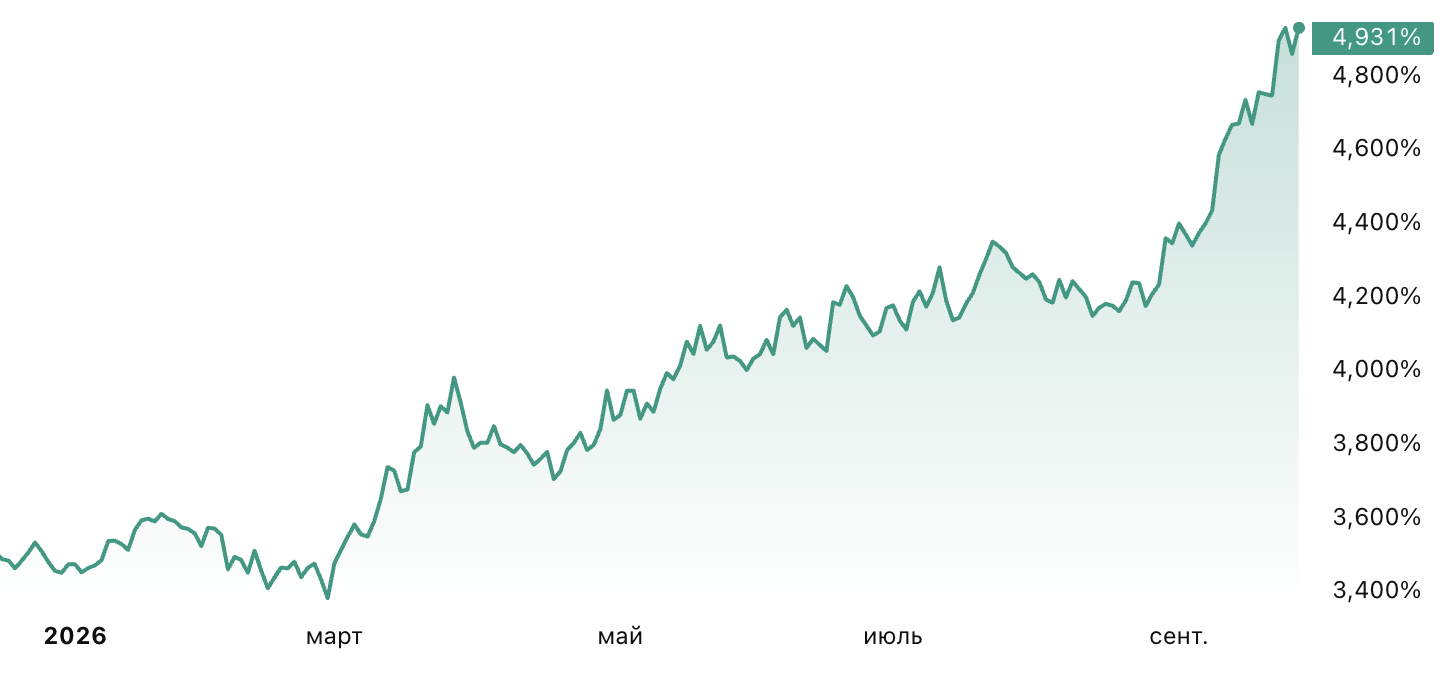
Доходность двухлетних казначейских облигаций США, %
Федеральный долг США в августе превысил планку 40 триллионов долларов и составляет 40 214 миллиардов долларов по состоянию на 28.09.2026, что эквивалентно 3.4 квадриллиона рублей. Отношение к ВВП - 123%.
Остро стоит проблема поиска новых денег для финансирования этого долга в условиях дефицита в этом году основных стран-доноров. Всё более значимую роль в финансировании дефицита бюджета США играет эмиссия стейблкойнов (в первую очередь USDT), обеспеченная (правда, лишь декларитивно) как раз покупкой гособлигаций США. Таким образом увеличение использования стейблкойнов, номинированных в долларах США, в торговле энергетическими ресурсами и прочими товарами для обхода давления администрации США имеет в качестве побочного результата рост финансирования администрации США. Для свободы мировой торговли критически важно использовать криптоактивы, не связанные с финансовой системой США.
Подробнее о нефтяной отрасли США здесь.
Венесуэла
США продолжают грабить Венесуэлу. В августе Дональд Трамп и фактический руководитель Венесуэлы Марко Рубио договорились о безвозмездной передаче США 30-процентной доли в 17 лицензионных блоках в двух ключевых бассейнах страны (Ориноко и Маракайбо) с общими запасами свыше 10 миллиардов тонн битуминозной нефти (компания North American Blue Energy Partners).
Делси Родригес также получает личную долю в этих месторождениях, оформленную через посредника Алехандро Бетанкура. Родригес отменила выборы после захвата Николаса Мадуро и находится у власти на временной основе в нарушение конституции Венесуэлы. Это время она использует для формирования личного капитала.
США получают долю безвозмездно - она отчуждается у “Топливо Венесуэлы” (PDVSA). Сроки лицензий, вероятно, составляют 25 лет. Трамп озвучил 100 лет, но это Трамп. Озвученная сумма инвестиций 100 миллиардов долларов (8.6 триллионов рублей в эквиваленте) является оценкой суммы кредитов, которая потребуется для разработки месторождений.
Также в августе вся нефтегазовая информация по месторождениям Венесуэлы по указанию Рубио была передана нефтесервисной компании SLB из США (“Шлюмберже“).
Часть переданных лицензионных блоков - это уже разрабатываемые месторождения. Причём они эксплуатируются китайскими компаниями. Таким образом де-факто идёт конфискация китайских долей в этих активах. Вероятно аналогичная участь постигнет и российские активы в Венесуэле.
В августе США “разрешили” индийской “Корпорации нефти и природного газа“ (ONGC) возобновить участие в своих активах в Венесуэле.
Ожидаемо, в ближайшее время США выведут Венесуэлу из ОПЕК.
Экспорт нефти в сентябре составил 123 тысячи тонн в сутки (в июле - 129, в августе - 132). Экспорт достаточно стабилен.
Половина сентябрьской нефти ушла в США - 59 тысяч тонн в сутки (в августе - 90). США продолжают доминировать в структуре экспорта венесуэльской нефти, но это является поставками “под дулом пистолета”. Венесуэла не получает денег за “продажу” своей нефти в США. Индия - стала вторым по величине покупателем венесуэльской нефти - 18 тысяч тонн в сутки (в августе - 42). Китай венесуэльскую нефть не импортировал.
Подробнее о нефтяной отрасли Венесуэлы здесь.
Китай
Импорт нефти и конденсата в Китай в сентябре немного снизился и составил 943 тысячи тонн в сутки без учёта поставок в провинцию Тайвань (апрель - 1082, май - 863, июнь - 725, июль - 905, август - 1000). Китай по-прежнему крупнейший импортёр нефти. Закупки всё ещё меньше докризисных.
Китай продолжает импорт российской нефти - 180 тысяч тонн в сутки морских партий нефти в сентябре (18% от всего импорта морем). За объёмы российской нефти он конкурирует с Индией.
США осуществляют блокаду поставок иранской нефти в Китай. Перекрытие Ираном Ормузского пролива ранее уже сократило поставки нефти из Персидского залива (Ирак, Кувейт и частично Саудовская Аравия и ОАЭ) и катарского конденсата в адрес государственных НПЗ Китая начиная с конца марта.
Запасы нефти в береговых хранилищах Китая в сентябре продолжили снижение. По состоянию на 20.09.2026 запасы нефти только в наземных береговых хранилищах (без учёта подземных хранилищ и запасов на плаву) составляли 158 миллионов тонн. Снижение за месяц - около 1 миллион тонн. Снижение на уровне августа. Китай использует запасы. Нефть из запасов составляет около 10% от морского импорта.
Китай с 1 октября ввёл запрет на экспорт светлых нефтепродуктов. Это говорит о сложностях на внутреннем топливном рынке.
Подробнее о нефтяной отрасли Китая здесь.
Индия
Импорт нефти и конденсата в Индию в сентябре немного снизился по сравнению с августом и составил 625 тысяч тонн в сутки (апрель - 586, май - 707, июнь - 688, июль - 689, август - 638). Индия является импортёром нефти и конденсата морем номер два в мире (после Китая) и номер три с учётом трубопроводных поставок (после США и Китая).
Россия по-прежнему доминирует в структуре поставщиков нефти в Индию, но её доля снижается - в сентябре импорт составил 244 тысяч тонн в сутки, что эквивалентно 37% от общего объёма импортированной нефти (в июле - 53%, в августе 45%).
Индия продолжает активно потреблять венесуэльскую нефть - 18 тысяч тонн в сутки (в августе было - 42). Снижение в сентябре вероятно временное. По замыслу Трампа он замещает венесуэльской нефтью российскую. При этом выручка за продажу этой нефти идёт на счета США, а не Венесуэлы. В августе США “разрешили” индийской “Корпорации нефти и природного газа“ (ONGC) возобновить участие в своих активах в Венесуэле.
Снижение ближневосточных поставок привело к общему снижению импорта нефти в Индию в августе.
Нефтеперерабатывающая компания “Энергия Найяры” (НПЗ Вадинар), контролируемая Роснефтью и другими российскими акционерами, ведёт отдельные поставки бензина в Россию в рамках преодоления топливного кризиса.
Подробнее о нефтяной отрасли Индии здесь.
Южная Корея
В сентябре импорт снизился до 341 тысячи тонн в сутки после нетипичного роста в июле (в июле - 475, в августе - 419). Страна импортирует нефть на довоенном уровне.
Перенаправление саудовского экспорта в Южную Корею вокруг Африки увеличило время транспортировки и снизило поставки саудовской нефти в августе и в сентябре.
Подробнее о нефтяной отрасли Южной Кореи здесь.
Япония
В сентябре импорт нефти и конденсата в Японию снизился и составил 240 тысяч тонн в сутки (июнь - 295, июль - 305, август - 345).
Перекрытие Ормузского пролива с конца марта резко сократило поставки нефти в Японию со стороны монархий Персидского залива. Практически всю нефть и газовый конденсат Япония получала именно из этого региона. Поставки нефти из Саудовской Аравии и ОАЭ остаются на крайне низком уровне. Поставки из США кратно выросли. США стали ведущим поставщиком нефти и нефтепродуктов в Японию с долей рынка 30%.
Запасы нефти в Японии в сентябре снизились. Временное снижение импорта саудовской нефти привело к необходимости использовать запасы.
В сентябре объёмы переработки нефти на японских НПЗ остались на уровне августа.
В августе Япония возобновила экспорт светлых нефтепродуктов, в частности один из крупнейших японских нефтепереработчиков Идемитсу Косан.
Правительство Японии запретило поставки японского бензина в Россию, отдельно контролируя недопустимость поставки с перевалкой в третьих странах. Парадоксально, но японские машины, включая б/у, Россия продолжает импортировать - при том, что Япония запретила поставлять в Россию бензин, которым их можно было бы заправлять.
Рост затрат на закупку импортных энергоресурсов (нефть, СПГ, нефтепродукты, СУГ) оказывает сильное влияние на экономику Японии. Торговый баланс Японии становится дефицитным, что требует или валютных интервенций, или ослабления курса йены. Несмотря на значительные валютные резервы Минфина Японии, почти все они хранятся в казначейских облигациях США. А США сами сталкиваются с необходимостью финансировать дефицит федерального бюджета галактического масштаба и запрещают контролируемым государствам, начиная с Японии, продавать казначейские облигации США, включая обязательное участие в рефинансировании при перевыпуске облигаций. Ослабление курса йены хоть и будет благоприятно воспринято японскими экспортёрами, но приведёт к дальнейшему росту инфляции. Околонулевая инфляция и соответственно околонулевые ставки финансирования жизненно важны для обслуживания гигантского японского долга. Именно Япония является лидером среди крупных экономик по размеру долга к ВВП страны (249%).
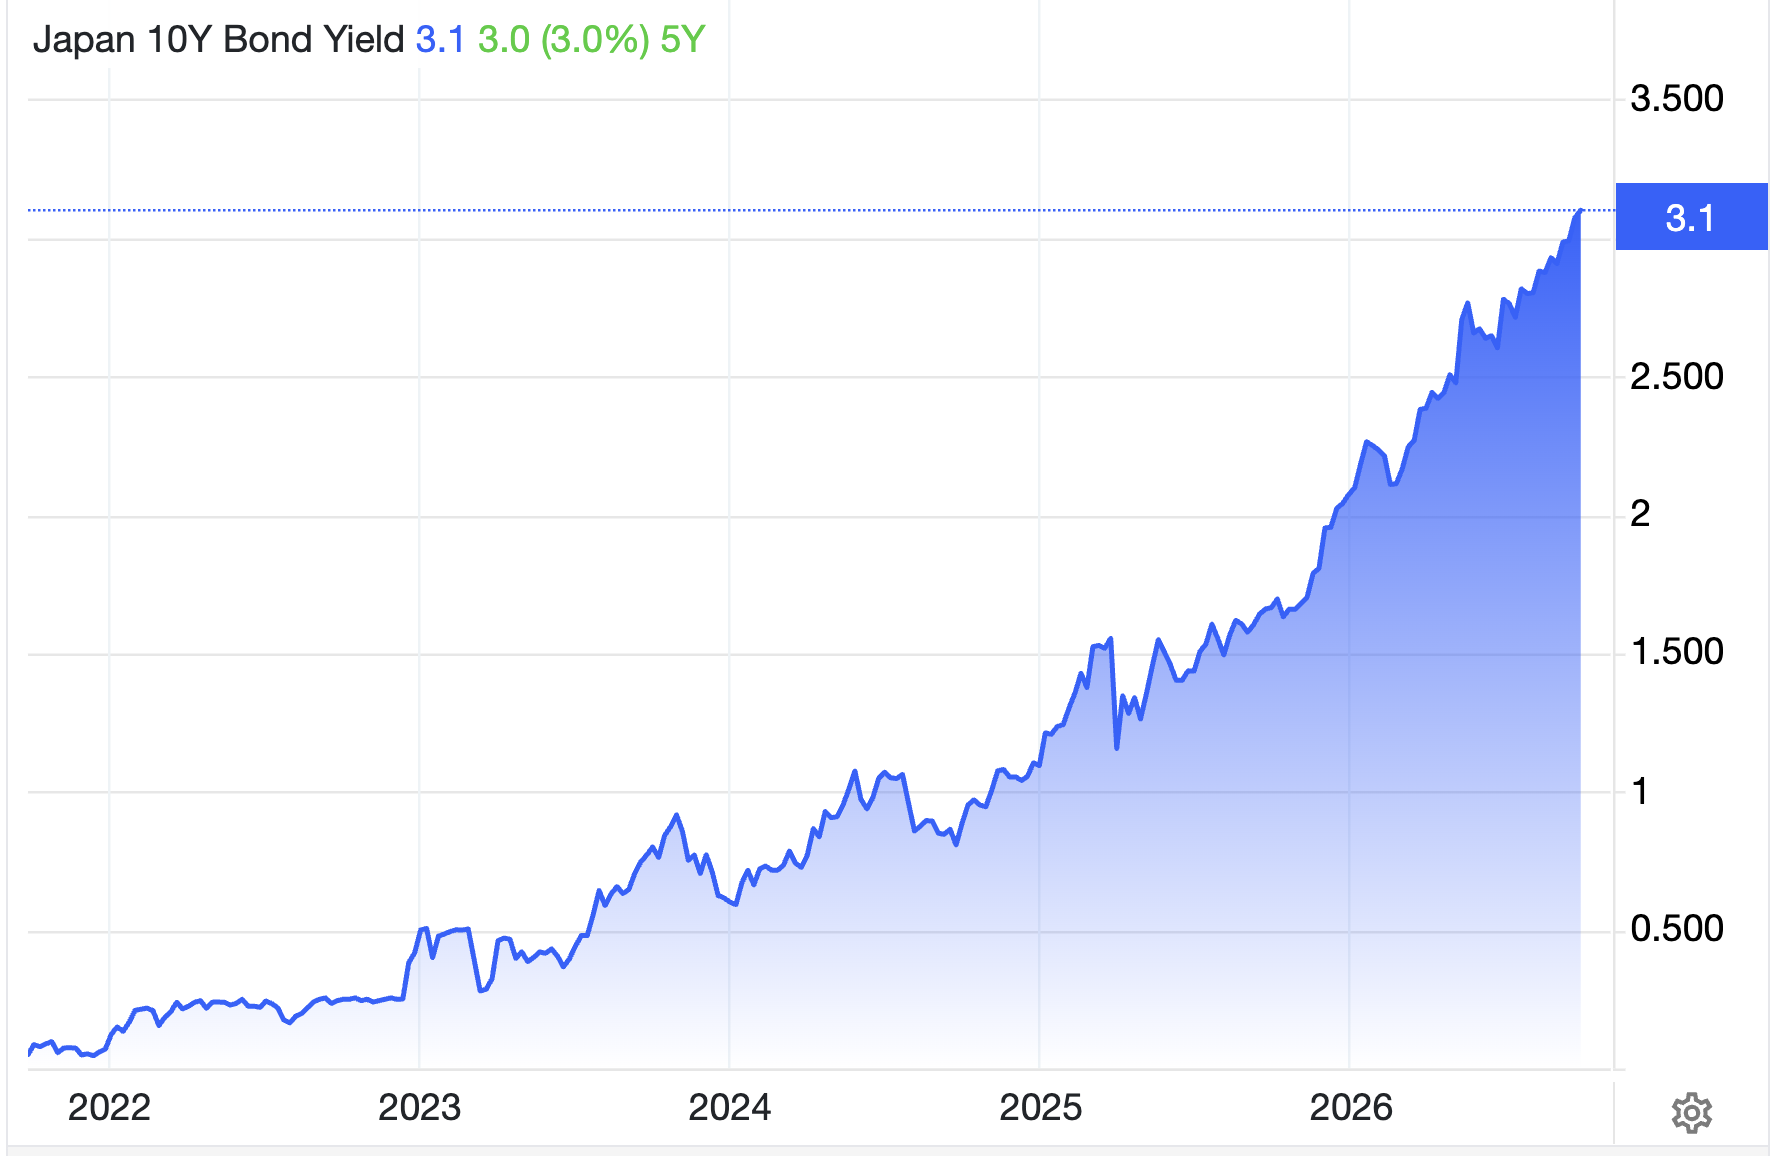
Доходность японских десятилетних государственных облигаций, %
Доходность японских десятилетних гособлигаций в сентябре продолжила расти и составила 3.01% по состоянию на 28.09.2026. Рост - 0.18 процентных пунктов за месяц (за август +0.13 п.п., за июль +0.13 п.п.). На общее ослабление японской экономики (тренд с начала 2020-х) накладывается дополнительный фактор роста, связанный с атакой Израиля и США на Иран и частичным разрывом экономических связей с Россией. Такая ставка является непомерной для японских государственных финансов. Новые заимствования (включая рефинансирование старых долгов) по такой ставке продолжат увеличение средних по долговому портфелю процентных расходов. Предельная величина государственных расходов на обслуживание госдолга составляет оценочно 7.7% ВВП. Для сравнения - совокупные доходы центрального правительства Японии составляют около 14% ВВП. Выход на такой уровень расходов займёт несколько лет (так как государство фиксирует свои обязательства в момент выпуска облигации), но по мере рефинансирования старых облигаций новыми фактические процентные расходы будут подтягиваться к целевому уровню. Эскалация на Ближнем Востоке ускоряет приближение долгового кризиса в Японии и косвенно в США (через ограничение новых японских вложений в госдолг США и возможную распродажу Японией текущего портфеля).
Подробнее о нефтяной отрасли Японии здесь.
ЕС и Великобритания
ЕС позволил себе во внутренних документах легализацию кражи у России нефти (21-й пакет). В ближайших планах - усиление атак на российский нефтяной сектор далее. Долговой кризис в ЕС и стремление наднациональных властей продолжать финансирование Украины увеличивают шансы на кражу российских денежных средств в ЕС и принятие Россией ответных мер.
Казахстанская нефть является одним из ключевых ресурсов нефти для ЕС, особенно южных стран. Атаки Украины, США, ЕС и Великобритании на КТК и Оренбургский ГПЗ снижают поставки нефти в Италию, Францию, Нидерланды, Румынию и Грецию.
В сентябре продолжились поставки российской нефти по “Дружбе” в адрес Венгрии и Словакии. Объём поставок оценочно составляет около 27 тысяч тонн в сутки, что существенно ниже проектной мощности нефтепровода. С учётом смены политического руководства Венгрии стоит ожидать скорого окончания поставок российской нефти в эту страну.
США в очередной раз продлили на месяц “разрешение” на обсуждение сделки по продаже пакета акций “Газпром нефти” в “Нефтяной индустрии Сербии“ (NIS) “Венгерской нефтегазовой компании” (MOL). По мнению США, “продажа” не подразумевает перечисление денег продавцу.
Цены на дизельное топливо в регионе находятся на высоких уровнях. Кризис является по большей части рукотворным и созданным Еврокомиссией: самозапрет поставок российского и белорусского дизельного топлива, а также дизельного топлива, произведённого из российской нефти, наложился на уход в простой ближневосточных и российских НПЗ, ограничений поставок через Красное море и Ормузский пролив и сокращению нефтепереработки в Восточной Азии.
Терминал Сиала
Детальные данные по нефтяной инфраструктуре в мире, объёмам импорта и экспорта нефти и нефтепродуктов, маршрутам танкеров в режиме реального времени, ценам на нефть и нефтепродукты доступны в модуле “Нефть и нефтепродукты“ Терминала Сиала по подписке. Обращайтесь по адресу lab@seala.ru по вопросам подключения. Также будем благодарны за обратную связь и Ваши пожелания по этому же адресу.
Примечания:
Детальные данные по мировому нефтяному рынку доступны в модуле “Нефть и нефтепродукты ”Терминала Сиала.
Актуальные новости по мировому нефтегазовому рынку доступны в нашем телеграм-канале.
Подписывайтесь на страницу Сиала в LinkedIn, чтобы получать информацию обо всех будущих обновлениях с новыми информационными панелями и аналитической информацией.