Резюме событий на рынке
В октябре рынок перестал ждать мира и начал рассматривать войну США и Израиля против Ирана длинной. Значительную роль в этом сыграло ожидание нового раунда атак на Иран в ноябре и активизация войны Саудовской Аравии против Йемена. Данные ожидания материализовались в росте цен на физические поставки нефти и других энергетических товаров. При этом цены на нефть не отражают стоимость нефтепродуктов - и дефицит доступных нефтеперерабатывающих мощностей в мире тому главная причина. Прогноз Сиала остаётся тем же: в рамках основного сценария продолжения ограниченного судоходства в Ормузском проливе и напряженности к северу и югу от Африканского рога цена на нефть в портах покупателей будет находиться на уровне 70+ тысяч рублей за тонну (100+ долларов за баррель в течение ноября). Существенный рост ожидается и по природному газу и СУГ на рынках импортёров.
Неиранский трафик через Ормузский пролив в октябре находится на относительно высоком уровне вследствие усилий США и переговоров стран-экспортёров и импортёров с Ираном. К прохождению танкеров-челноков в ночное время постепенно добавляется прохождение в дневное время. Погрузки и транзит через пролив идёт в режиме радиомолчания с выключенными транспондерами. Нефть с танкеров-челноков перегружается в районе Фуджейры (ОАЭ), Сохара (Оман) и других портов на линейные танкеры, которые везут её в порты стран-покупателей. Часть траффика идёт по прямому согласованию с Ираном - включая поставки китайско-южнокорейской судоходной компаниии “Синокор” и отдельные поставки в адрес Пакистана и Ирана.
Погрузки нефти ближневосточных стран за пределами Ормузского пролива в октябре снизились по отношению к сентябрю. Ключевая причина снижения - приостановка погрузок в Янбу. Новые повреждения насосных станций саудовского нефтепровода “Восток-Запад” 30 сентября и 4 октября привели к очередным снижениям погрузок саудовской нефти в Янбу. Как и ожидалось, такие приостановки экспорта саудовской нефти стали регулярными и будут такими в обозримом будущем. Саудовская Аравия собрала военную коалицию для вторжения в Йемен, включающую Пакистан, Турцию, ОАЭ и Бахрейн. Параллельно данная коалиция ведёт дипломатические переговоры в Ираном.
Дополнительным фактором снижения доступности ближневосточной нефти для клиентов является необходимость огибать Африку для поставок саудовской нефти из Янбу азиатским контрагентам в условиях огневого контроля “Ансар Аллах” над Баб-эль-Мандебским проливов.
Саудовская Аравия, США, ОАЭ, Ирак и Россия - ведущие экспортёры морских партий нефти в октябре. Ирак вернулся на довоенный уровень. Саудовская Аравия и ОАЭ готовят новые нефтепроводы для увеличения экспорта нефти в 1-2 кварталах следующего года.
Китая, Индия, Южная Корея, США и Италия - ведущие импортёры морских партий нефти в октябре.
Доля России в морском импорте нефти в Китай - 16%, Индии - 37%.
Простои ближневосточных и российских НПЗ, запреты экспорта светлых нефтепродуктов из России, Китая и других стран продлевают и усиливают топливный кризис по всему мир. Спред нефтепереработки находится на рекордно высоком уровне. Ключевые проблемы с дизельным топливом и авиационным керосином - в настоящее время производственные мощности именно по этим двум нефтепродуктам, а не сырой нефти являются бутылочным горлошком мировой нефтяной отрасли.
В октябре снизилось количество атак российских НПЗ. Значительный вклад в снижение динамики оказало временное прекращение атак Украины на российские НПЗ под давлением США с 17 по 29ое октября. Тем не менее уровень атак остаётся крайне высоким. Последствия атак Украины, США, ЕС и Великобритании на российский нефтеперерабатывающий сектор накапливаются. По всей России наблюдается очередная волна проблем с бензином. При этом ситуация с дизельным топливом близка к норме.
Трамп продолжает активно управлять мировым рынком нефти, но рынок нефтепродуктов ускользнул от него. Несмотря на высокие цены, контроль США над рынком нефти не ослабевает - прямой экономический ущерб несут страны - союзники США, а не сами США, но это мало интересно Трампу. Даже сталкиваясь с топливным кризисом, страны выпрашивают разрешение США на импорт нефти, нефтепродуктов и СПГ из “неугодных” США стран, а не просто покупают доступные на рынке ресурсы. Запас прочности такой политики определяется готовностью иностранных правительств финансировать дефицит госбюджета США и осуществлять свою внешнюю торговлю с третьими странами в долларах США.
Россия
В октябре было проведено 10 атак на российские НПЗ, что стало минимальным числом с марта этого года. Значительный вклад в снижение динамики оказало временное прекращение атак Украины на российские НПЗ под давлением США с 17 по 29ое октября. Однако с 30 октября атаки возобновились на ежедневной основе. При этом НПЗ продолжают оставаться в фокусе атак Украины и ЕС на российскую нефтяную отрасль.
В октябре экспорт нефти морем вырос и достиг 475 тысяч тонн в сутки (в июле - 545, в августе - 464, в сентябре 404).
Индия стала главным покупателем российской нефти морем в октябре (по месяцу разгрузки) - 270 тысяч тонн в сутки (в апреле - 218, в мае - 256, в июне - 329, в июле - 363, в августе - 283, в сентябре - 233). Китай в октябре импортировал 186 тысяч тонн в сутки морских партий российской нефти (в апреле- 214, в мае - 132, в июне - 151, в июле - 181, в августе - 217, в сентябре - 180). Турция традиционно третья - 17 тысяч тонн в сутки (в апреле - 26, в мае - 16, в июне - 14, в июле - 27, в августе - 27, в сентябре 18).
В октябре продолжились экспортные поставки российской нефти из портов балтийского и арктических морей в Китай через Северный морской путь (СМП). Запуск “Восток-Ойла“ стал ключевым фактором роста поставок по восточному направлению СМП в этом году. Объёмы поставок нефти по СМП в этом году станут рекордными. Использование арктического маршрута для поставок с Балтики позволяет сократить время вояжа до Китая в два раза (с 51 дня из Усть-Луги в Циндао вокруг мыса Доброй Надежды до 27 дней через СМП). С учётом пиратства стран ЕС и Великобритании, а также напряжённости на Ближнем Востоке даже сезонное использование СМП позволяет улучшать экономику экспорта российской нефти из регионов Северо-Запада и Арктики. При этом уже в ноябре навигация через Берингов пролив закроется и потоки обнулятся.
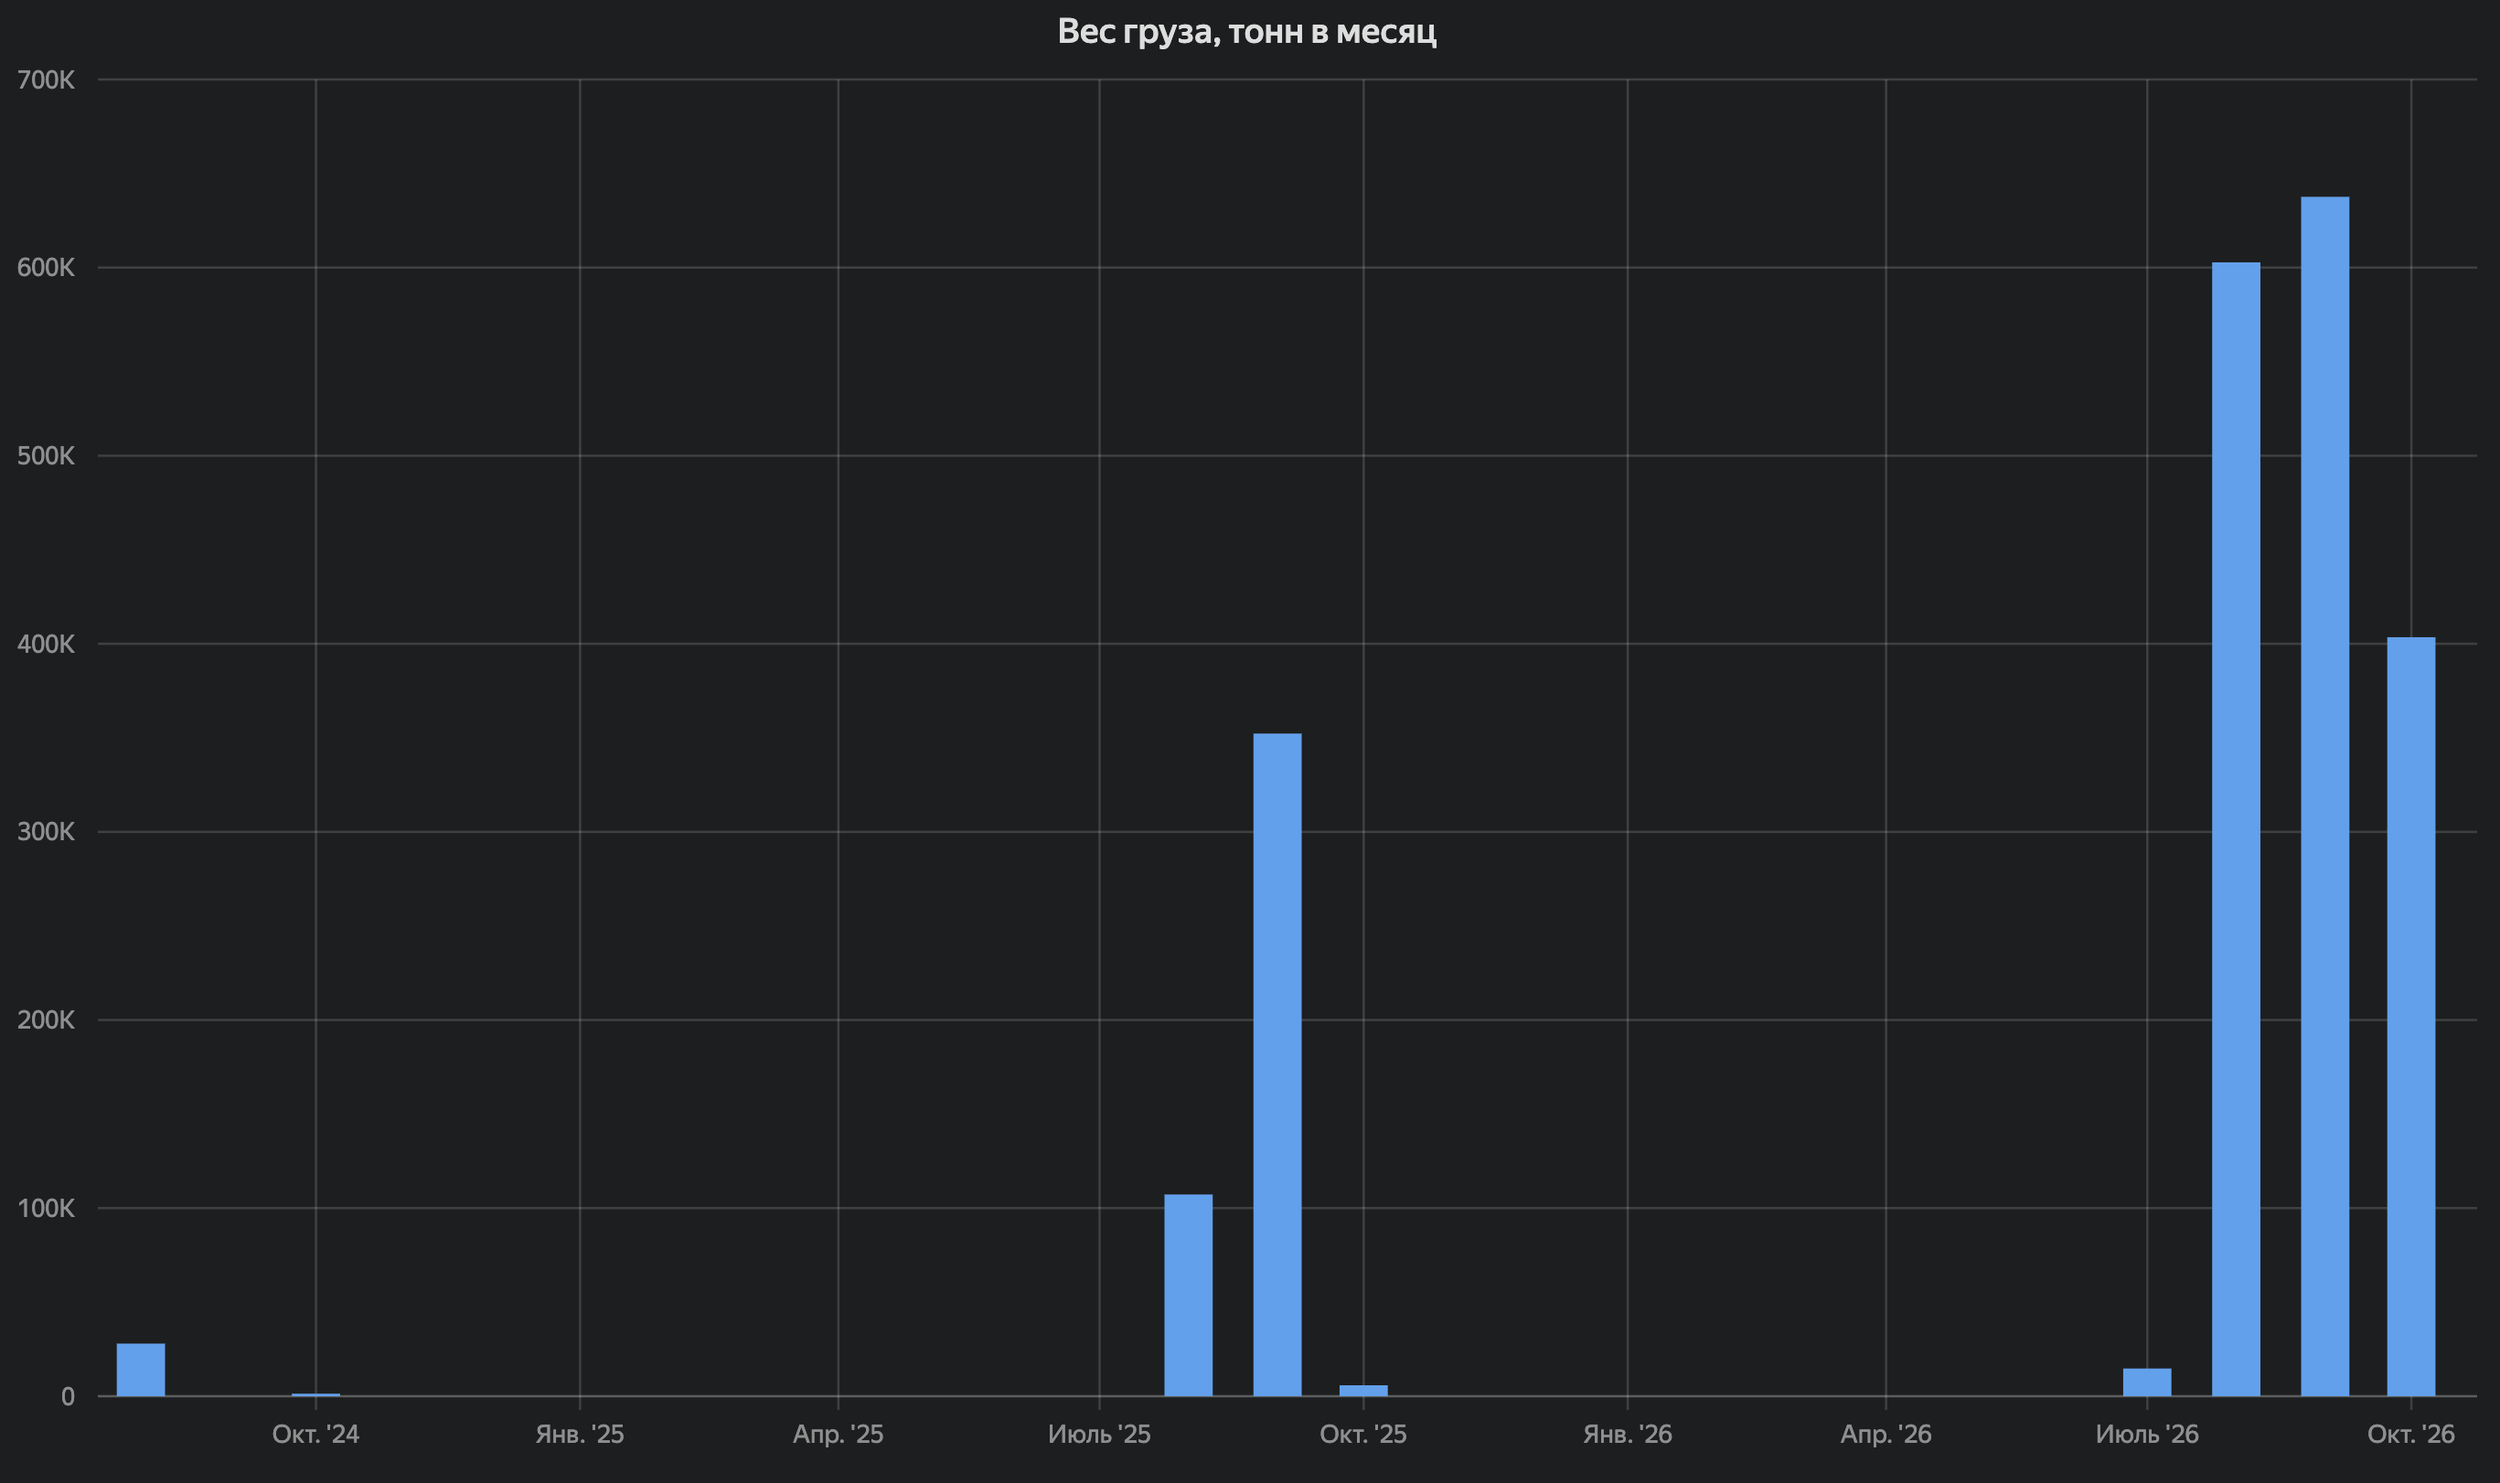
Объёмы транспортировки нефти через Берингов пролив, тонн в месяц
Поставок по госконтракту с Индонезией в октябре не было. Контракт остаётся нереализовавшимся каналом продаж.
В октябре нефтепровод “Дружба” продолжал работу, что является временным подспорьем для российского нефтяного экспорта.
Оценка простоя первичных мощностей переработки нефти в России по состоянию на 01.11.2026 - 514 тысяч тонн в сутки.
Запрет на экспорт дизельного топлива, бензина и авиационного керосина продолжает действовать. Рассматривается запрет на экспорт СУГ. Дизельная сделка с США пока имеет малые объёмы и является символической - материальность согласованных объемов поставок (700 тысяч тонн за октябрь и ноябрь) мала как для российского, так и для штатовского рынка. Поставки в бОльших объёмах (3 миллиона тонн в месяц) завязаны на доступность российских НПЗ. Такой объём может быть поставлен только в условиях отсутствия новых атак и восстановления НПЗ после предыдущих.
Продажа зарубежных активов Лукойла (LUKOIL International GmbH) и Газпром нефти (NIS) всё ещё в рамках обсуждения. Ключевая проблема - “продажа” по правилам США не подразумевает перечисление денег продавцу.
Подробнее о нефтяной отрасли России здесь.
Казахстан
Оценка годового прогноза производства нефти в Казахстане снижена с 98 до 96 миллионов тонн в год (263 тысячи тонн в сутки). Ключевая причина - атаки Украины, Великобритании и ЕС на инфраструктуру КТК и Оренбургский ГПЗ.
Экспорт казахстанской нефти морем из российских и казахстанских портов составил в октябре - 229 тысяч тонн в сутки (в апреле - 226, в мае - 259, в июне - 260, в июле - 212, в августе - 251, в сентябре - 253).
Фрахт при погрузке Новороссийске находится на рекордном уровне, что снижает нетбеки для производителей нефти в Казахстане.
Карачаганакский перерабатывающий комплекс был в плановом простое с 7 сентября по 1 октября.
В Казахстане продолжают действовать запреты на экспорт бензина и дизельное топливо.
Новый НПЗ “Кулеви” в Грузии уходит с переработки российской нефти на переработку казахстанской нефти (вместе с ливийской).
Подробнее о нефтяной отрасли Казахстана здесь.
Саудовская Аравия
Новые повреждения насосных станций саудовского нефтепровода “Восток-Запад” 30 сентября, 4, 24-26 октября привели к очередным снижениям погрузок саудовской нефти в Янбу. Как и ожидалось, такие приостановки экспорта саудовской нефти стали регулярными и будут такими в обозримом будущем. Саудовская Аравия собрала военную коалицию для вторжения в Йемен, включающую Пакистан, Турцию, ОАЭ и Бахрейн. Параллельно данная коалиция ведёт дипломатические переговоры в Ираном.
Правительство Саудовской Аравии планирует переоборудовать транснациональный газопровод под поставки сырой нефти. Поставки могут начаться в январе 2027 года. Потенциальная мощность нефтепровода - 164 тысячи тонн в сутки (60 миллионов тонн в год). Продолжается расширение нефтепровода “Восток-Запад”. Дополнительная мощность - 409 тысяч тонн в сутки (149 миллионов тонн в год). Запуск в 2028-2029 годах.
Морские поставки Саудовской Аравии по-прежнему сталкиваются с проблемами как при прохождении Ормузского пролива, так и Баб-эль-Мандебского. Логистические сложности увеличивают привлекательность европейского направления для отгрузок саудовской нефти из Янбу.
Отгрузки нефти на экспорт в Саудовской Аравии в октябре резко выросли и составили 991 тысячу тонн в сутки. Рост поставок через Ормузский пролив компенсировал снижение погрузок в Янбу. Саудовская Аравия - снова ведущий экспортёр морских партий нефти в мире с большим отрывом.
Ввиду перекрытия Баб-эль-Мандебского пролива для саудовской нефти она теперь поставляется через Средиземное море, включая проход танкерами через Суэцкий канал и промежуточную транспортировку по нефтепроводу “Суэц-Средиземное море“ в Египте. Новая схема поставок нефти для азиатских покупателей требует огибания Африки, что существенно удлиняет маршрут (с 19 дней до 51 дня), а также требует кратного роста количества танкеров, необходимых для доставки того же объёма нефти. Прежде всего это влияет на Южную Корею и Китай.
Поставки нефти на нефтяной терминал Айн-Сухна и погрузки нефти и нефтепродуктов на нефтяном терминале “Сиди-Керир” в Египте, соединённых нефтепроводом “Суэц-Средиземное море", в октябре продолжают находиться на рекордных уровнях. Нефтепровод позволяет транспортировать до 340 тысяч тонн в сутки.
В октябре под йеменские атаки попали и саудовские НПЗ. Снижение поставок дизельного топлива из Саудовской Аравии продолжает быть одним из ключевых факторов мирового дизельного кризиса.
Подробнее о нефтяной отрасли Саудовской Аравии здесь.
ОАЭ
Транспортировка нефти по нефтепроводу “Баб - Хабшан - Фуджейра” идёт на предельном объёме. Проектная мощность - 75 миллионов тонн в год (205 тысяч тонн в сутки).
Вторая линия трубопровода ожидаемое будет запущена во втором квартале 2027 года. Проектная мощность - 75 миллионов тонн в год (205 тысяч тонн в сутки) - аналогично первой линии.
Отгрузки нефти в октябре снизились и составили 508 тысяч тонн в сутки (апрель - 321, май - 362, июнь - 497, июль - 468, август - 500, сентябрь - 553).
ОАЭ возобновили военные действия против Йемена. Это создаёт риски для экспорта эмиратской нефти через Фуджейру.
Подробнее о нефтяной отрасли ОАЭ здесь.
Ирак
Нефтяной экспорт Ирака через свои и зарубежные порты в октябре продолжил рост и составил 483 тысячи тонн в сутки (в июле - 225, в августе - 274, в сентябре - 377). Поставки включают погрузке в Басре (основной порт), турецком Джейхане (34 тысячи тонн в сутки) и продолжение поставок автоцистернами в сирийские порты (около 10 тысяч тонн в сутки).
Ирак вышел на довоенный уровень поставок. Падение поставок с марта оказывало сильнейшее давление на федеральный бюджет Ирака - 90% его доходов за счёт нефтяного экспорта
В отличии от прежних лет теперь Ирак продаёт свою нефть из Басры с доставкой до порта покупателя, а не на FOB. Это отражается на предоставляемых покупателям дисконтам.
Консорциум штатовских и катарских компаний работает над увеличением фактической мощности трубопровода “Басра — Фишхабур” (на границе Ирака и Турции) с подключением к Джейхану и ответвлением “Хадита (Ирак) — Банияс (Сирия)”. Планируемая дополнительная мощность - 308 тысяч тонн в сутки.
Подробнее о нефтяной отрасли Ирака здесь.
Иран
Главный экспортный терминал Ирана на острове Харк остановил погрузки ещё с 31 июля. В октябре продолжилась блокада силами ВМС США Ормузского пролива с внешней стороны, а также всего южного побережья Ирана. Блокада иранского экспорта является достаточно результативной. Захваченные танкеры ВМС США отправляет в США для кражи нефти и использования её на НПЗ США.
Блокада транзита через Ормузский пролив судов третьих стран по иранским правилам существенно ослабла в сентябре-октябре, что и привело к росту трафика арабской нефти через пролив. При этом вероятно часть трафика по оманской части пролив идёт с каким-то согласованием Ирана. С 22 октября увеличилось количество атак и подрывах на минах нефтяных танкеров с арабской нефтью.
В октябре экспорт иранской нефти находился на нулевом уровне. В апреле с учётом эффекта начала блокады было 175 тысяч тонн в сутки, в мае - 29, в июне - 75, в июле - 166, в августе - 26, в сентябре - 11.
Как следствие остановки растут запасы нефти в нефтехранилищах на берегу. Это увеличивает потенциальный ущерб от атаки США/Израиля на терминал. Помимо береговых хранилищ Иран использует для хранения нефти старые танкеры, которые после погрузки остаются в акватории Персидского залива.
При этом продажи нефти в в адрес Китая пока продолжаются - поставки идут с танкеров с запасами иранской нефти, расположившихся в Юго-Восточной Азии. При сохранении текущих темпов продаж запасов хватит на 3 месяца. Власти Малайзии под давлением США осуществляют вялотекущие противодействие данной деятельности. Танкеры в балласте накапливаются у побережья Шри-Ланки и не пересекают линию блокады.
Государственные доходы Ирана переживают невероятный кризис и эта проблема продолжает нарастать с каждым месяцем. Именно проблема с доходами госбюджета на фоне высоких военных госрасходов и толкает иранскую сторону в сторону переговоров с США.
Иранский риал продолжает обесцениваться, что создаёт сильное инфляционное давление на всю экономику.
Помимо сложностей с экспортом нефти, нефтепродуктов, СУГ и газохимии в Китай после начала войны снизился экспорт продовольствия и других иранских товаров в ОАЭ. Эмираты из второго по величине торгового партнёра Ирана стали его врагом по промежуточным итогам текущей войны. Иран испытывает большую потребность в увеличении торговли с Россией и через Россию по транспортному коридору “Север-Юг”. Этот коридор становится жизненно важным для страны в условиях блокады.
Руководство Омана заявляло о желании ввести платный проход через свои территориальные воды Ормузского пролива. Идут активные обсуждения Ирана и Омана о будущем судоходства через пролив. США активно вмешиваются в данные обсуждения и пытаются им помешать.
Подробнее о нефтяной отрасли Ирана здесь.
США
США продолжают готовить атаку на Иран в ноябре и колонизировать Венесуэлу. Неожиданным стало решение временно исключить из своих собственных чёрных списков поставки российского дизельного топлива на свой рынок и рынок других западных стран.
Активное высвобождение нефти из стратегических резервов остановилось в начале сентября. В октябре из запасов было выпущено всего 153 тысяч тонн нефти. Запасы по состоянию на 24.10.2026, включая неизвлекаемый минимум, составляют 36.5 миллионов тонн. Технический неизвлекаемый минимум запасов оценивается на уровне 34-36 миллионов тонн. Вероятно это завышенная величина и в реальности можно выкачать больше просто с проведением дополнительных технических работ.
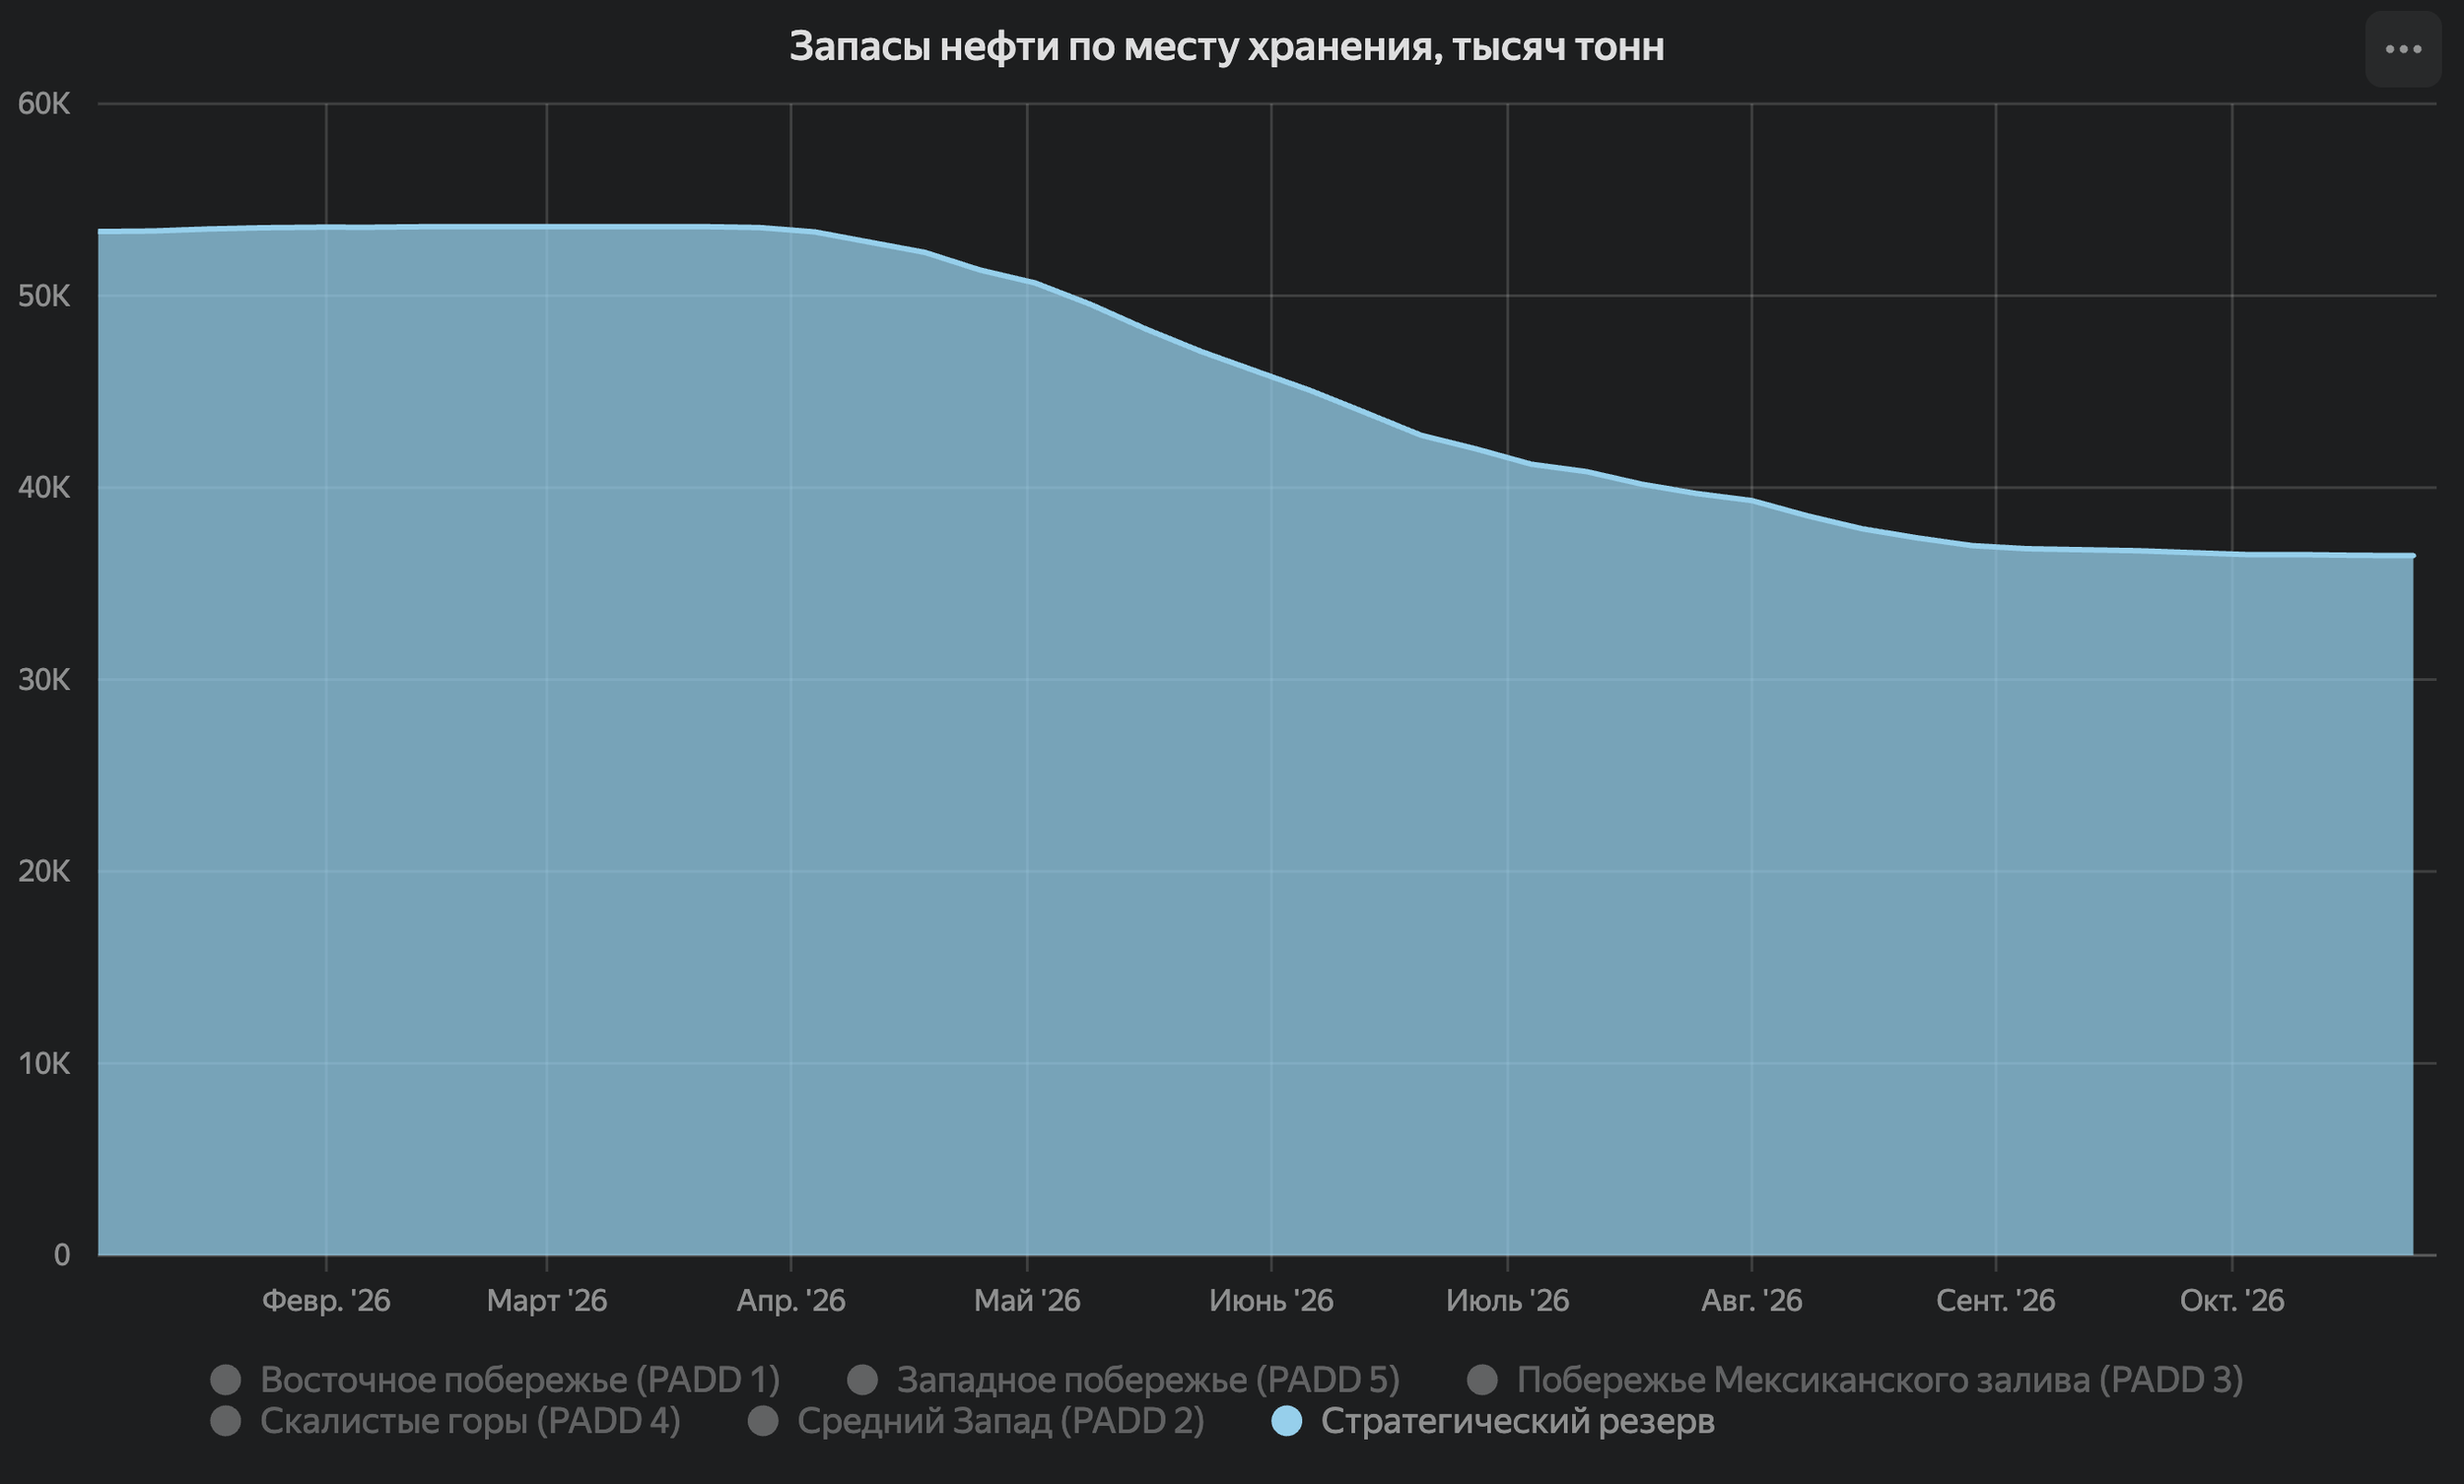
Запасы нефти в стратегическом резерве США
Коммерческие запасы нефти являются стабильными и не имеют тенденции к снижению в отличии от запасов стратегического резерва (SPR).
Высокий уровень цен ведёт к росту буровых работ на сланцевых месторождениях, что отражается и на увеличении добычи. Уже начавшая затухать сланцевая отрасль США переживает ренессанс. Также ведутся активные обсуждения о вхождении нефтегазовых компаний из США в активы аргентинской “Мёртвой коровы” (Vaca Muerta) - второй по величине в мире группы сланцевых месторождений. С учётом того, что Аргентина в настоящее время политически контролируется США вероятен сценарий экстерриториального развития сланцевых компаний США, а не их сжатия и деградации по мере истощения Пермского бассейна. Это позволит успешно перенести бизнес. Однако такая модель развития требует сохранения высоких цен на рынке.
Экспорт нефти из США вырос в октябре и составил 563 тысячу тонн в сутки (апрель - 668, май - 756, июнь - 674, июль - 479, август - 481, сентябрь - 531).
Поставки штатовской нефти в Азию скакнули после начала войны. Происходит замещение поставок нефти в страны Восточной Азии из стран - союзников США на Ближнем Востоке поставками нефти непосредственно из США. Основной рост пришёлся на поставки в Японию.
Импорт нефти в США морем в октябре составил 355 тысяч тонн в сутки (в июле - 316, в августе - 412, в сентябре - 366 ). По итогам сентября США стали четвёртым по величине импортёром нефти морем в мире (после Китая, Индии и Южной Кореи). А с учётом канадского трубопроводного импорта находятся на уровне ведущего импортёра. Венесуэла и Канада являются ведущими поставщиками.
В США выросли оптовые и розничные цены на дизельное топливо и бензин - цены в два раза превышают довоенный уровень. Данная ситуация рассматривается как топливный кризис. Идёт обсуждение введения временного запрета или ограничения экспорта топлива, прежде всего дизельного топлива. Именно экспорт стал катализаторов ралли на топливном рынке США: мировой топливный кризис увеличил спрос на топливо из США и одновременно привёл к снижению его импорта. НПЗ США увеличили переработку нефти и выпуск топлива, но экспорт рост быстрее. В результата рост экспорта покрывался дизельным топливом из запасов - каждая третья экспортированная тонна дизельного топлива была именно из запасов. В результате запасы снизились до 5-летних минимумов, что и привело к росту цены.
В качестве одной из мер снижения цен на бензоколонке был временно и частично приостановлен закон Джонса, обязывающий использовать для каботажных перевозок в США только танкеры, построенные в США и работающие под флагом США. Данный сегмент танкеров всегда являлся ограниченным с более высокими ценами по отношению к мировым ставкам. Использование внешнего флота позволит сбить величину затрат на морскую перевозку нефтепродуктов в США.
Трамп разрешил компаниям из США и прочих западных стран покупать российский дизель в течении 6 месяцев.
Доходность двухлетних казначейских облигаций США в октябре снизилось и составила 4.60% по состоянию на 30.10.2026. Снижение за октябрь - 0.33 процентных пунктов (за август - +0.07 п.п., за июль - +0.17 п.п., за сентябрь - +0.58 п.п. ). Вероятно октябрьское снижение представляет собой откат после чрезмерного роста в сентябре. При этом не стоит ожидать разворота среднесрочного тренда на рост ставки. В ноябре на фоне нового раунда атак США на Иран стоит ожидать возобновление роста ставок заимствований.
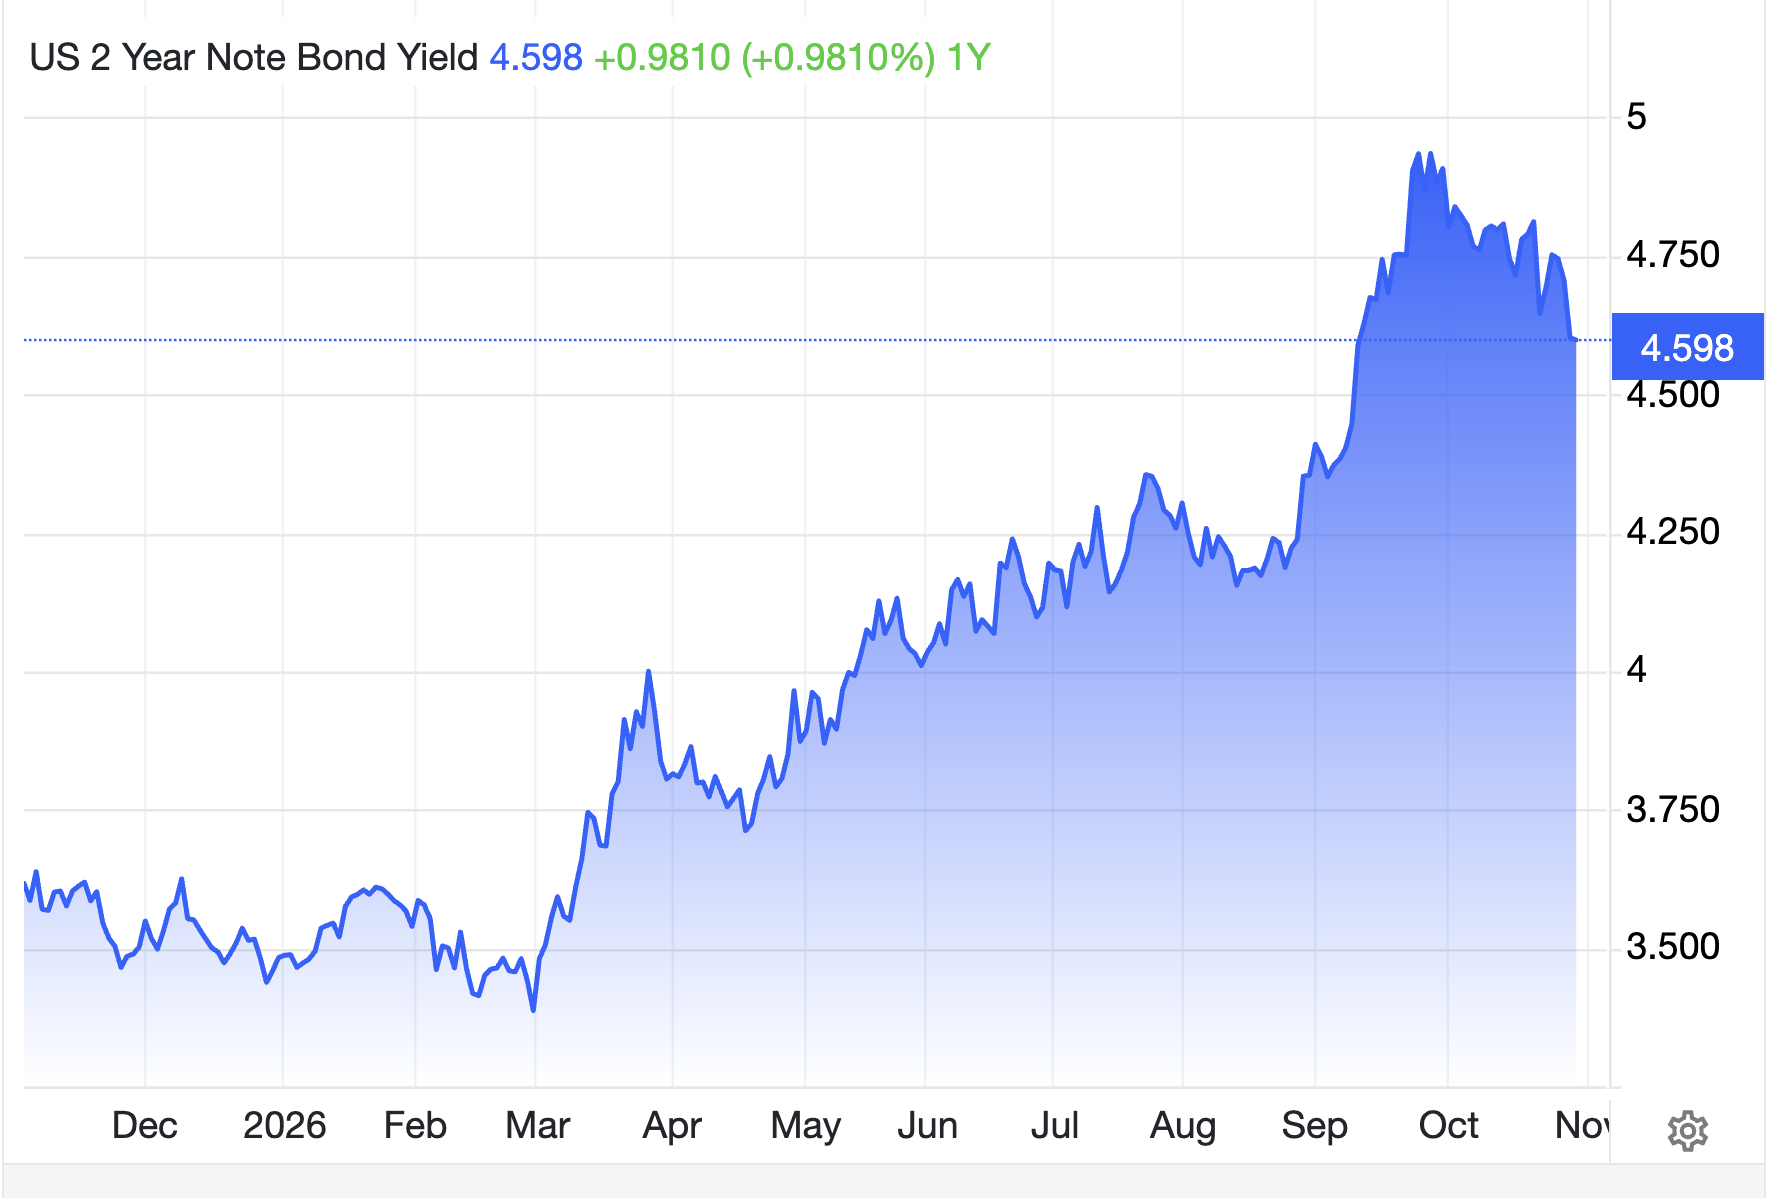
Доходность двухлетних казначейских облигаций США, %
Федеральный долг США составляет 40 543 миллиардов долларов по состоянию на 01.11.2026, что эквивалентно 3.3 квадриллиона рублей. Отношение к ВВП - 123%. Рост за октябрь - 320 миллиардов долларов.
Остро стоит проблема поиска новых денег для финансирования этого долга в условиях дефицита в этом году основных стран-доноров. Всё более значимую роль в финансировании дефицита бюджета США играет эмиссия стейблкойнов (в первую очередь USDT), обеспеченная (правда, лишь декларитивно) как раз покупкой гособлигаций США. Таким образом увеличение использования стейблкойнов, номинированных в долларах США, в торговле энергетическими ресурсами и прочими товарами для обхода давления администрации США имеет в качестве побочного результата рост финансирования администрации США. Для свободы мировой торговли критически важно использовать криптоактивы, не связанные с финансовой системой США.
Подробнее о нефтяной отрасли США здесь.
Венесуэла
Экспорт нефти в октябре составил 111 тысячитонн в сутки (в июле - 129, в августе - 132, в сентябре - 123). Экспорт достаточно стабилен.
Более половины октябрьской нефти ушла в США - 65 тысяч тонн в сутки (в августе - 90). США продолжают доминировать в структуре экспорта венесуэльской нефти, но это является поставками “под дулом пистолета”. Венесуэла не получает денег за “продажу” своей нефти в США. Индия - стала вторым по величине покупателем венесуэльской нефти - 23 тысяч тонн в сутки (в августе - 42, в сентябре - 18). Китай венесуэльскую нефть не импортировал.
Подробнее о нефтяной отрасли Венесуэлы здесь.
Китай
Импорт нефти и конденсата в Китай в октябре вырос и составил 1141 тысячи тонн в сутки без учёта поставок в провинцию Тайвань (апрель - 1082, май - 863, июнь - 725, июль - 905, август - 1000, сентябрь - 1074). Китай по-прежнему крупнейший импортёр нефти. Закупки всё ещё меньше докризисных (на 19% по сравнению с октябрём 2025 года). Октябрьские поставки были закуплены в августе в условиях снижения цен. Вероятно это и стало ключевым драйвером роста поставок.
Китай продолжает импорт российской нефти - 186 тысяч тонн в сутки морских партий нефти в октябре (16% от всего импорта морем). За объёмы российской нефти он конкурирует с Индией.
США осуществляют блокаду поставок иранской нефти в Китай, поставки идут только из запасов на плаву в Юго-Восточной Азии. Сокращение поставок иранской нефти и полное прекращение венесуэльских поставок в адрес независимых НПЗ Китая создают благоприятные рыночные условия для российской нефти.
Запасы нефти в береговых хранилищах Китая в октябре продолжили снижение. По состоянию на 25.10.2026 запасы нефти только в наземных береговых хранилищах (без учёта подземных хранилищ и запасов на плаву) составляли 149 миллионов тонн. Снижение за месяц - около 2 миллионов тонн. Китай использует запасы.
Китай с 1 октября ввёл запрет на экспорт светлых нефтепродуктов. Это говорит о сложностях на внутреннем топливном рынке.
Спрос на бензин и дизельное топливо стратегические сокращается вследствие электрификации и газификации транспорта. Спрос на энергию для движения транспортных средств продолжает рост, хоть и небольшой, но доля бензина и дизельного топлива стремительно сокращается. При этом в этом году спрос находится под давлением цен и в случае снижения международных цен на нефть следует ожидать временного роста внутреннего спроса в Китае на дизель и бензин перед его последующим долгосрочным плавным снижением. Однако в случае сохранения статуса кво на 1-2 года автомобильный рынок Китая успеет окончательно перестроится и спрос на традиционные нефтепродукты рухнет.
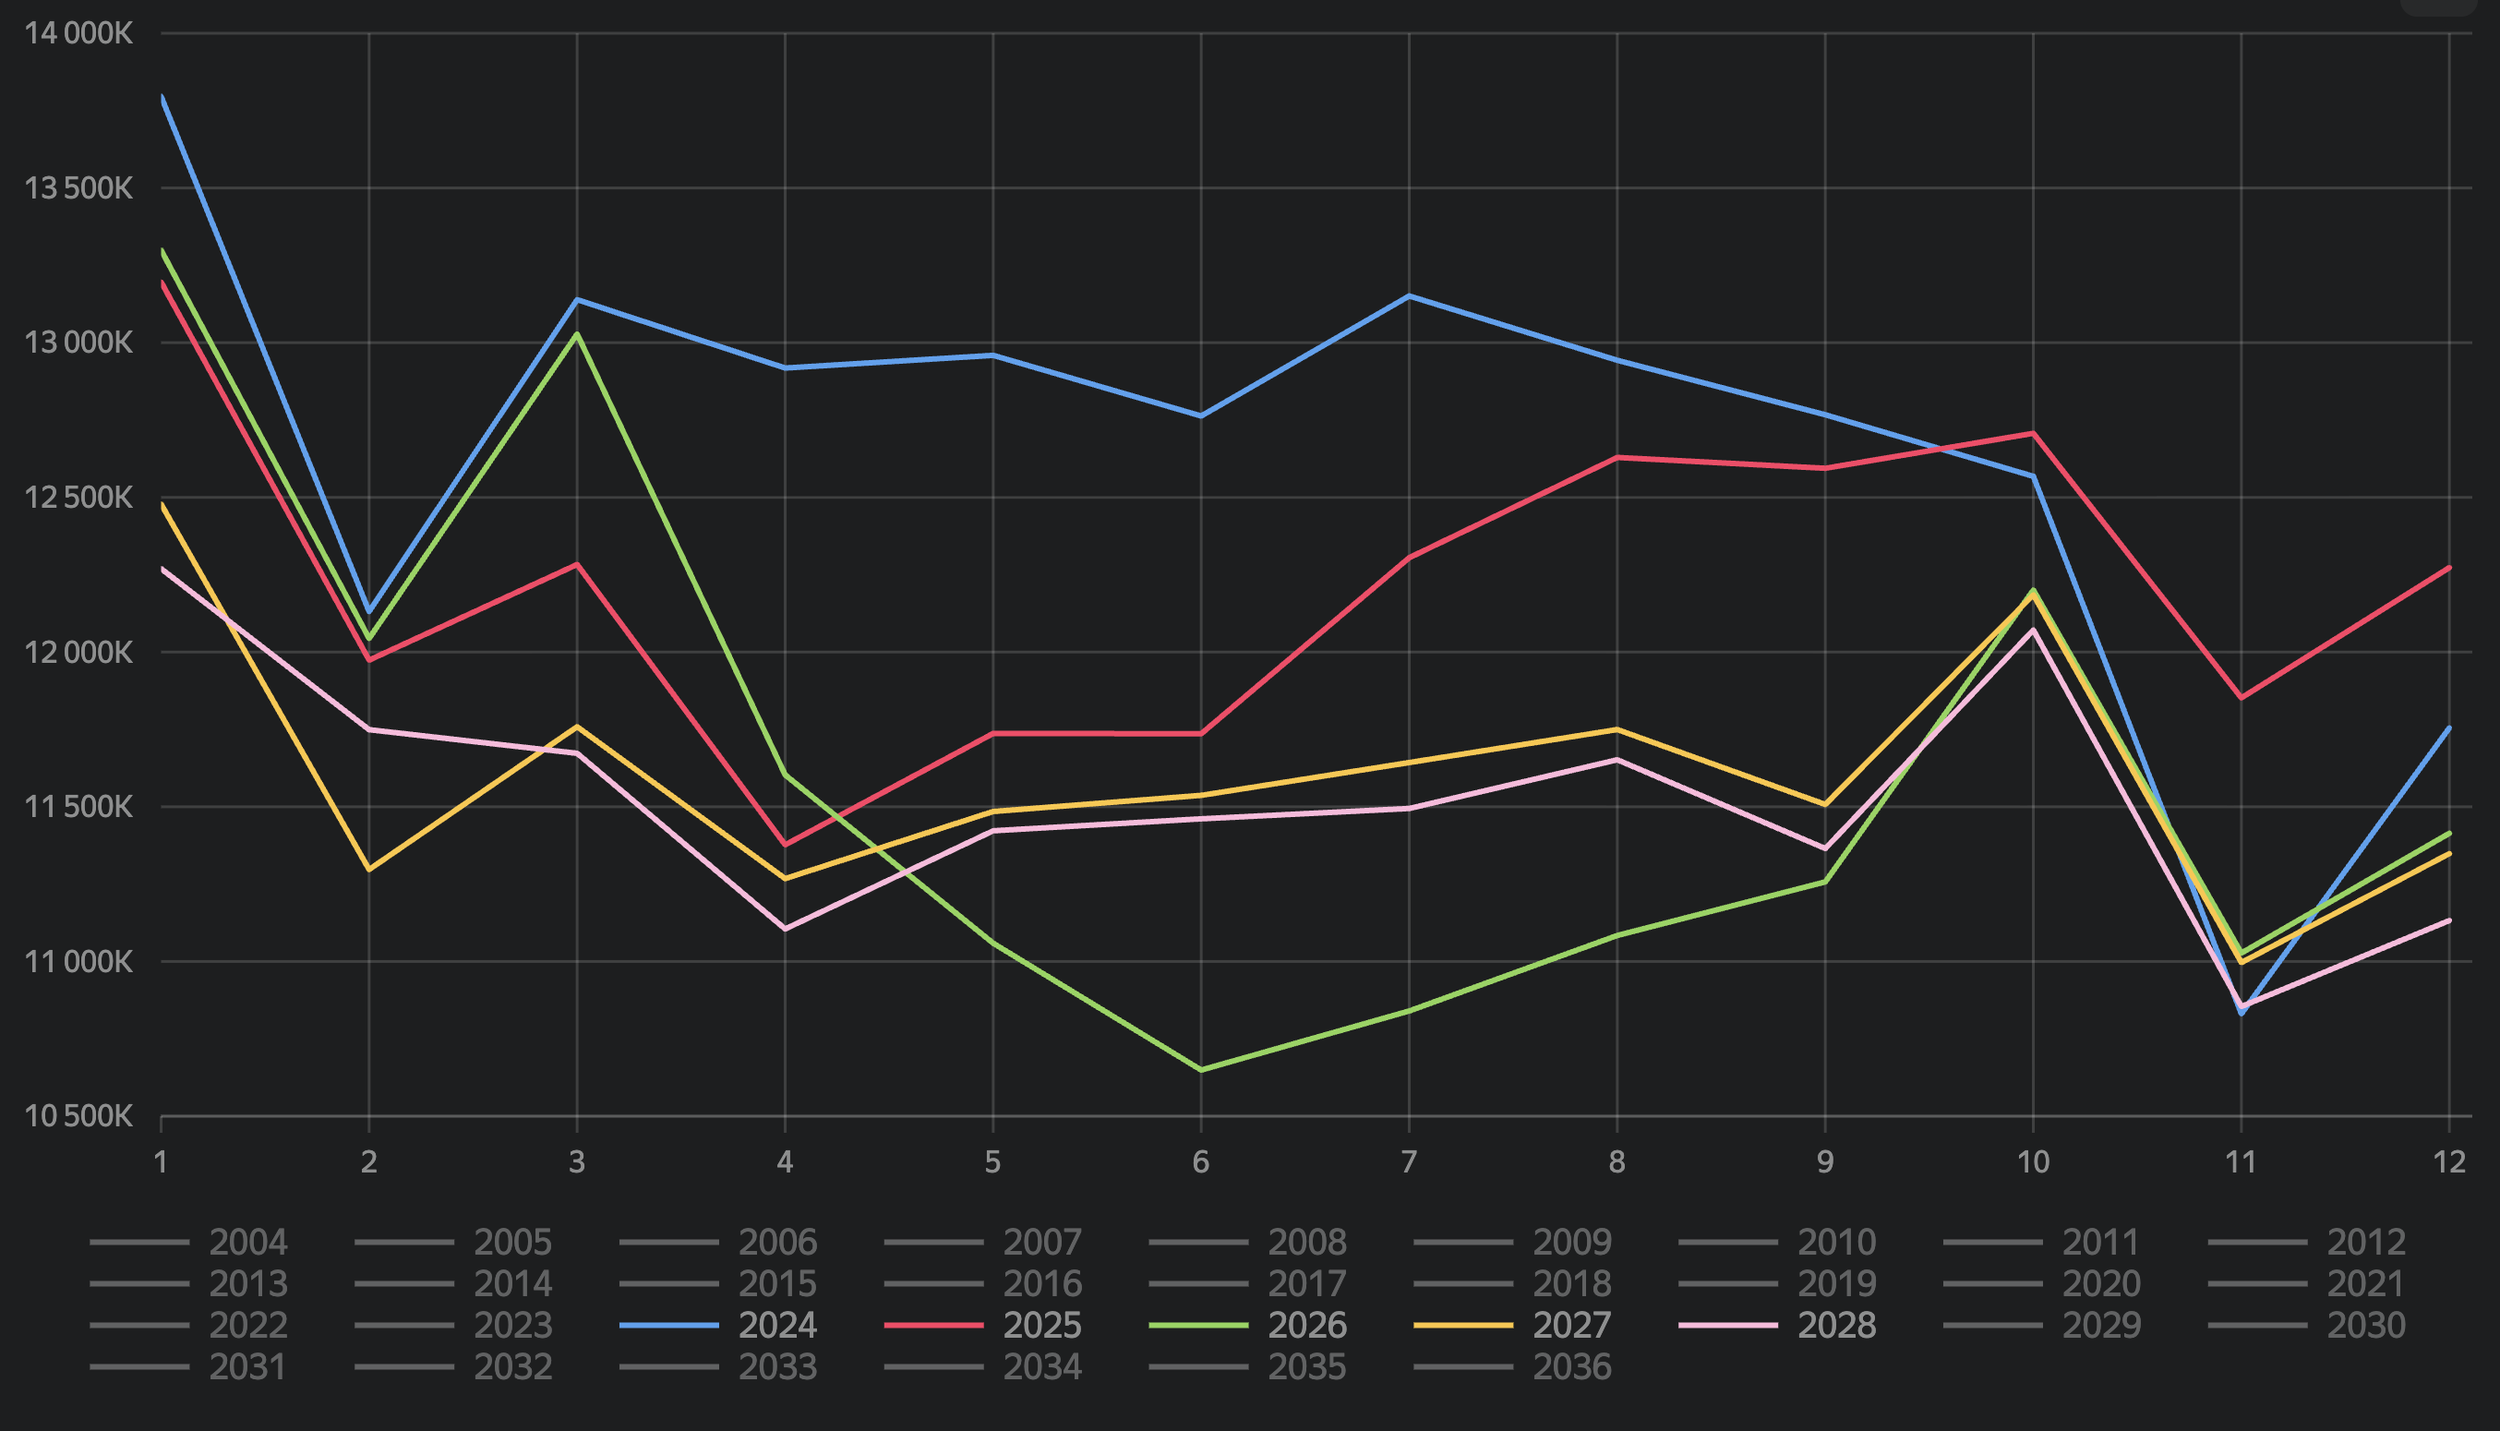
Динамика спроса на бензин в Китае, включая прогноз Сиала, тонн в месяц

Динамика спроса на дизельное топливо в Китае, включая прогноз Сиала, тонн в месяц
Подробнее о нефтяной отрасли Китая здесь.
Индия
Импорт нефти и конденсата в Индию в октябре вырос и составил 733 тысячи тонн в сутки (апрель - 586, май - 707, июнь - 688, июль - 689, август - 638, сентябрь - 672). Индия является импортёром нефти и конденсата морем номер два в мире (после Китая) и номер три с учётом трубопроводных поставок (после США и Китая).
Россия по-прежнему доминирует в структуре поставщиков нефти в Индию - в октябре импорт составил 270 тысяч тонн в сутки, что эквивалентно 37% от общего объёма импортированной нефти (в июле - 53%, в августе 45%, в сентябре - 37%).
Индия поглотила основной прирост иракских поставок в сентябре-октябре. Именно иракская нефть снижает индийский спрос на Юралс. В целом, доля арабских сортов в структуре импорта нефти в Индию логично растёт по мере увеличения их отгрузок на мировой рынок - Индия естественный потребитель нефти из Персидского залива.
Индия продолжает активно потреблять венесуэльскую нефть - 23 тысяч тонн в сутки (в августе - 42, в сентябре - 18). По замыслу Трампа он замещает венесуэльской нефтью российскую. При этом выручка за продажу этой нефти идёт на счета США, а не Венесуэлы. В августе США “разрешили” индийской “Корпорации нефти и природного газа“ (ONGC) возобновить участие в своих активах в Венесуэле.
Снижение ближневосточных поставок привело к общему снижению импорта нефти в Индию в августе.
Нефтеперерабатывающая компания “Энергия Найяры” (НПЗ Вадинар), контролируемая Роснефтью и другими российскими акционерами, ведёт отдельные поставки бензина в Россию в рамках преодоления топливного кризиса.
Подробнее о нефтяной отрасли Индии здесь.
Южная Корея
В октябре импорт вырос до 381 тысячи тонн в сутки (в июле - 475, в августе - 419. в сентябре - 375). Страна импортирует нефть на уровне, выше довоенного.
Растёт импорт нефти из США в Южную Корею.
На фоне военного стресса южнокорейская нефтеперерабатывающая отрасль показала большую устойчивость по сравнению с японской - своим традиционным визави в регионе.
Подробнее о нефтяной отрасли Южной Кореи здесь.
Япония
В октябре импорт нефти и конденсата в Японию вырос и составил 306 тысяч тонн в сутки (июнь - 295, июль - 305, август - 345, сентябрь - 246).
Перекрытие Ормузского пролива с конца марта резко сократило поставки нефти в Японию со стороны монархий Персидского залива. Практически всю нефть и газовый конденсат Япония получала именно из этого региона. Поставки нефти из Саудовской Аравии и ОАЭ остаются на крайне низком уровне. Поставки из США кратно выросли. США стали ведущим поставщиком нефти и нефтепродуктов в Японию с долей рынка 30%.
Запасы нефти в Японии в сентябре снизились. Временное снижение импорта саудовской нефти привело к необходимости использовать запасы.
В сентябре объёмы переработки нефти на японских НПЗ остались на уровне августа.
На фоне высоких цен на СПГ растёт использование мазута в тепловой генерации.
Рост затрат на закупку импортных энергоресурсов (нефть, СПГ, нефтепродукты, СУГ) оказывает сильное влияние на экономику Японии. Торговый баланс Японии становится дефицитным, что требует или валютных интервенций, или ослабления курса йены. Несмотря на значительные валютные резервы Минфина Японии, почти все они хранятся в казначейских облигациях США. А США сами сталкиваются с необходимостью финансировать дефицит федерального бюджета галактического масштаба и запрещают контролируемым государствам, начиная с Японии, продавать казначейские облигации США, включая обязательное участие в рефинансировании при перевыпуске облигаций. Ослабление курса йены хоть и будет благоприятно воспринято японскими экспортёрами, но приведёт к дальнейшему росту инфляции. Околонулевая инфляция и соответственно околонулевые ставки финансирования жизненно важны для обслуживания гигантского японского долга. Именно Япония является лидером среди крупных экономик по размеру долга к ВВП страны (249%).
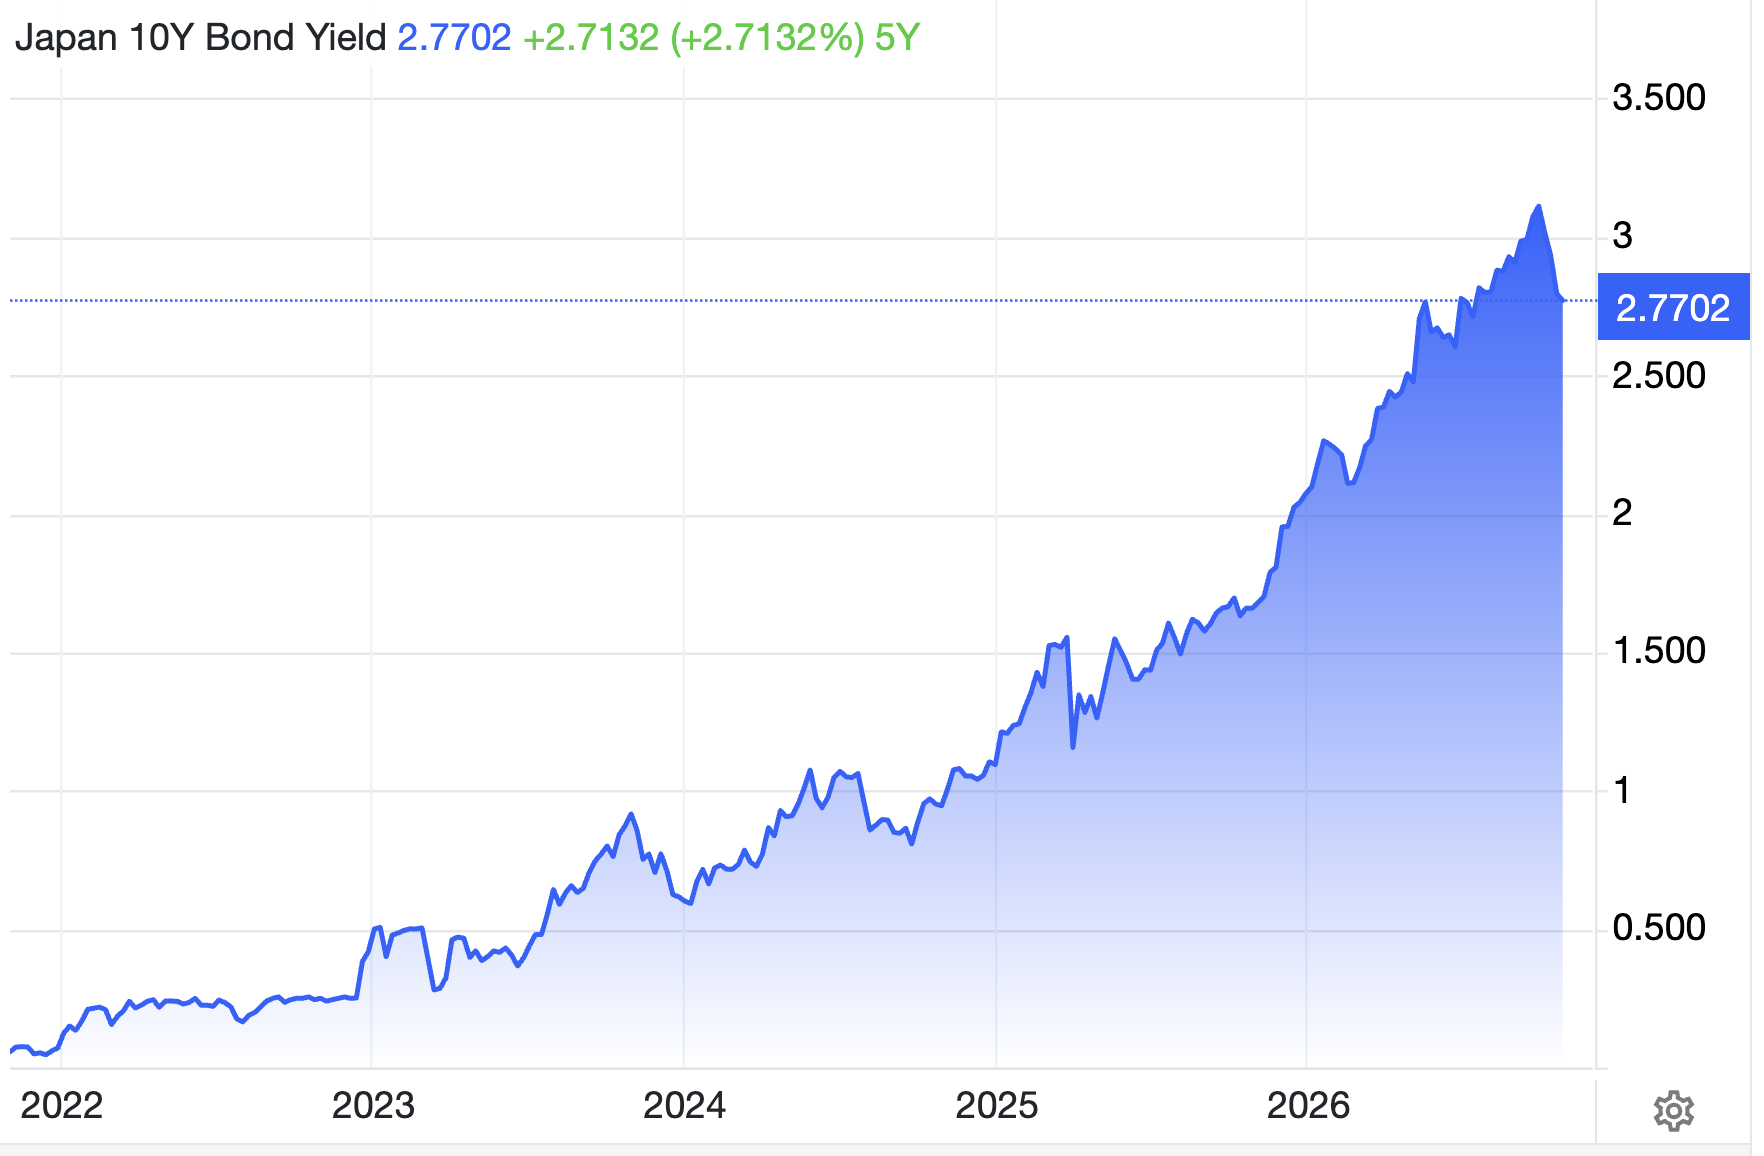
Доходность японских десятилетних государственных облигаций, %
Доходность японских десятилетних гособлигаций в октябре снизилась и составила 2.77% по состоянию на 30.10.2026. Снижение - 0.24 процентных пунктов за месяц (за июль +0.13 п.п., за август +0.13 п.п., за сентябрь +0.18 п.п.). На общее ослабление японской экономики (тренд с начала 2020-х) накладывается дополнительный фактор роста, связанный с атакой Израиля и США на Иран и частичным разрывом экономических связей с Россией. Такая ставка является непомерной для японских государственных финансов. Новые заимствования (включая рефинансирование старых долгов) по такой ставке продолжат увеличение средних по долговому портфелю процентных расходов. Предельная величина государственных расходов на обслуживание госдолга составляет оценочно 7.7% ВВП. Для сравнения - совокупные доходы центрального правительства Японии составляют около 14% ВВП. Выход на такой уровень расходов займёт несколько лет (так как государство фиксирует свои обязательства в момент выпуска облигации), но по мере рефинансирования старых облигаций новыми фактические процентные расходы будут подтягиваться к целевому уровню. Эскалация на Ближнем Востоке ускоряет приближение долгового кризиса в Японии и косвенно в США (через ограничение новых японских вложений в госдолг США и возможную распродажу Японией текущего портфеля).
Подробнее о нефтяной отрасли Японии здесь.
Терминал Сиала
Детальные данные по нефтяной инфраструктуре в мире, объёмам импорта и экспорта нефти и нефтепродуктов, маршрутам танкеров в режиме реального времени, ценам на нефть и нефтепродукты доступны в модуле “Нефть и нефтепродукты“ Терминала Сиала по подписке. Обращайтесь по адресу lab@seala.ru по вопросам подключения. Также будем благодарны за обратную связь и Ваши пожелания по этому же адресу.
Примечания:
Детальные данные по мировому нефтяному рынку доступны в модуле “Нефть и нефтепродукты ”Терминала Сиала.
Актуальные новости по мировому нефтегазовому рынку доступны в нашем телеграм-канале.
Подписывайтесь на страницу Сиала в LinkedIn, чтобы получать информацию обо всех будущих обновлениях с новыми информационными панелями и аналитической информацией.